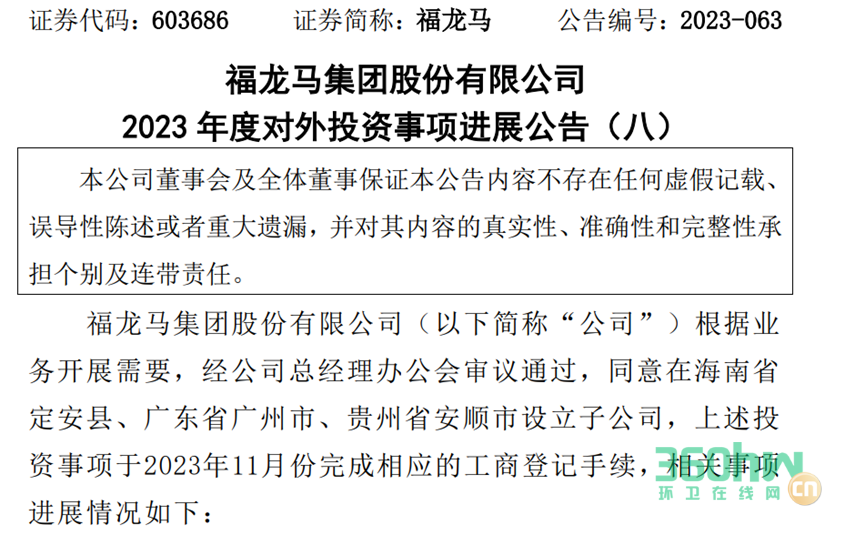
环卫在线网讯,近日,根据业务开展需要,经公司总经理办公会审议通过,福龙马同意在海南省定安县、广东省广州市、贵州省安顺市设立子公司,上述投资事项于2023年11月份完成相应的工商登记手续。
海南定安福龙马环境服务有限公司
注册资本:100万人民币
成立日期:2023年11月3日
股权结构:公司以货币认缴出资人民币100万元,持股比例为100%
福龙马环境服务(广州)有限公司
注册资本:100万人民币
成立日期:2023年11月6日
股权结构:公司以货币认缴出资人民币100万元,持股比例为100%
福龙马环境服务(紫云)有限公司
注册资本:2,607.19万人民币
成立日期:2023年11月21日
股权结构:公司以货币认缴出资人民币2607.19万元,持股比例为100%。
从认缴出资额可以看出,未来福龙马有意大力开拓贵州市场。而贵州乃至西南市场早已并非“无人问津”。
2022年9月,总投资110亿元的爱瑞特新能源环卫车产业园项目落户四川南充顺庆区;2023年7月,约22亿南充市顺庆区城区环卫一体化特许经营项目花落爱瑞特;
2023年4月,四川省华蓥市城乡环卫一体化特许经营项目实施方案(征求意见稿)发布公告,合作期内政府可行性缺口补助总金额约为14.92亿元;
2023年9月,四川攀枝花市仁和区环卫、绿化、市政一体化城市综合服务特许经营权出让项目开标,中标供应商为四川攀西植物资源有限责任公司,服务期15年,成交总额8.64亿元……
一个个环卫大单的发布,让人们把关注的焦点从广东、江苏等东部环卫大省拉到了祖国的西南腹地。大家陡然发现,原来西南环卫市场是如此诱人!西南地区会是中国最具发展潜力的环卫市场吗?
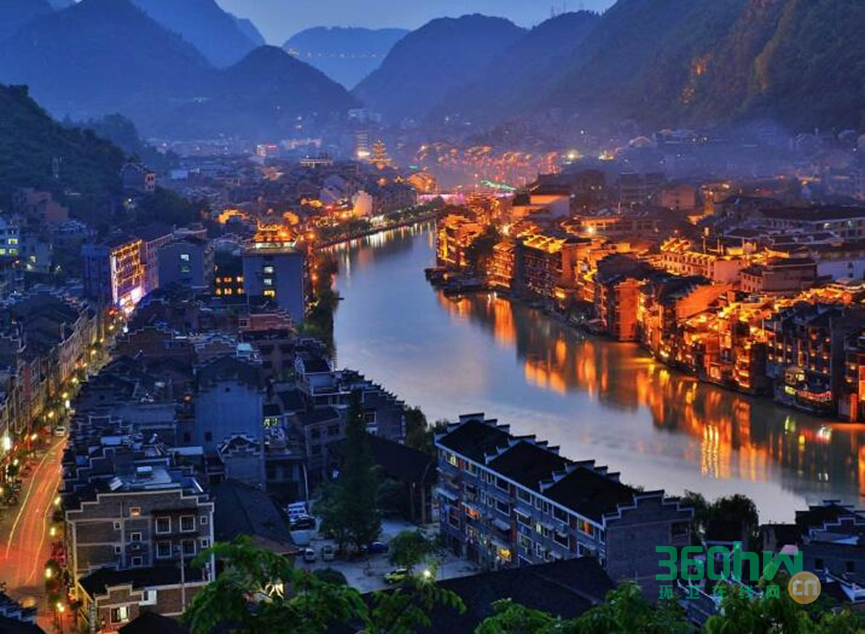
西南市场潜力凸显,外企争相入局
西南环卫市场的潜力从入驻企业的变化上也可窥见一二。
比如四川省,2016年,四川环卫市场化进程刚开始不久,有媒体统计共有17家外地环卫企业入川服务,外地企业四川省项目收入总计为1.66亿元,占2016年四川省环卫服务市场份额的5.6%。
其中,入驻的企业有深圳市升阳升清洁服务有限公司、重庆滨南城市建设股份有限公司、昌邑市康洁环卫工程有限公司等,所属省份仅为广东、福建、重庆、山东、江苏5个省份。(企业名称为当年企业所用名)。
为了加快环卫市场化,四川省也鼓励外地环卫企业入驻。
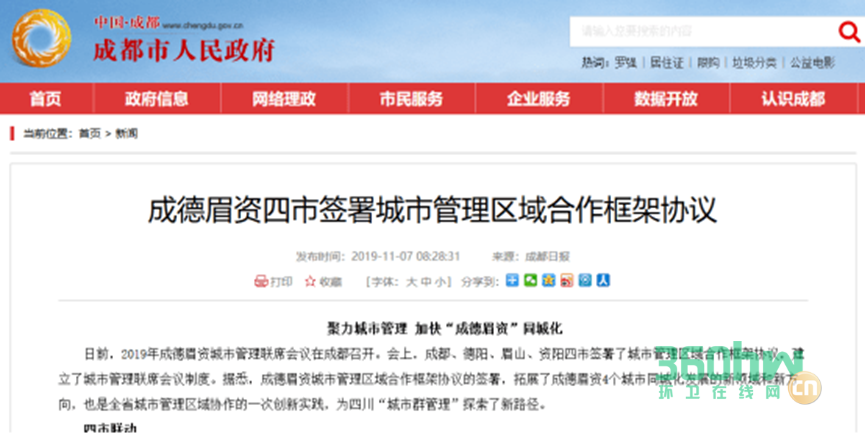
2019年11月,成都、德阳、眉山、资阳四市签署城市管理区域合作框架协议,建立城市管理联席会议制度,聚力城市管理 加快“成德眉资”同城化。四市将在引入市场机制上下功夫,主动转变政府角色,积极引入市场机制,鼓励市政维护、环卫清扫方面等有实力的外地企业,通过市场化的方式参与本地城市管理。
四川省的变化只是西南环卫市场的一个缩影,正是因为西南地区环卫市场的潜力早已显现,各大头部企业纷纷闻风而动,提前开始布局。
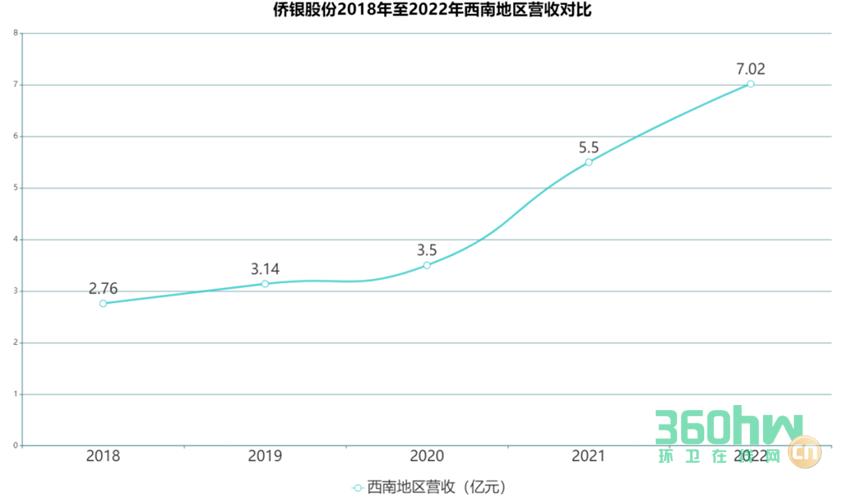
拿侨银股份来说,从2018年至今,该企业在西南地区的营收占比一路上升,2022年西南地区营业收入已经达到了7.02亿元,占总收入的17.77%,在该企业区域板块排名中位列第三,仅次于华南地区(17.2亿元,占比43.05%)和华东地区(8.52亿元,占比21.55%)。
据企查查数据显示,如今西南环卫市场的本土企业约有15万家左右,外来进入企业更有光大、侨银、北控、福龙马等业界大佬。
本次福龙马环境服务(紫云)有限公司的成立,无疑为福龙马开拓西南市场增添了几分筹码。
除了福龙马以外,由于西南地区的潜力逐步被各方企业关注,重视度逐年提高,有心人纷纷加强了对西南地区的布局,不仅是项目上的争夺,更有并购、合作等多种方式展开对西南版图的抢占。
北控在2016年强势进入环卫服务领域,在拿下贵州省遵义市务川县项目、贵州省毕节市大方县项目、四川省泸州市叙永县项目和云南省昆明市西山区项目后,2017年与重庆滨南城市综合服务股份有限公司(现为滨南生态环境集团股份有限公司)签署股权合作协议,交易完成后持股达到控股比例。
虽然在2020年4月北控退出了滨南生态环境,但是并不意味着他们放弃了对重庆这个西南市场重地的争夺。2022年9月,北控城市服务联合体中标20亿元重庆巴南区城市大管家一体化服务项目,不仅很好的填补了西南地区空白,并将由此促进该区域“城市大管家”模式的推广。
发生在重庆的并购不止这一个。2022年10月,重庆水务环境集团签订收购重庆环卫集团股权转让协议,以55.86亿元对价取得重庆环卫集团100%股权。目前,重庆水务环境集团拥有重庆水务(601158.SH)、三峰环境(601827.SH)两家上市公司。
本地国资异军突起,西南环卫市场三足鼎立
在外地头部企业纷纷抢占西南环卫市场的时候,本地国资力量也在异军突起。比如四川省表现就十分突出。
一个是四川省能源投资集团有限责任公司(简称“四川能投”),成立于2011年,2015年,四川能投与中国光大环保能源(香港)投资有限公司合资组建“四川光大节能环保投资有限公司”,开始了环卫布局。
至今,四川能投及其子公司已经中标了“四川省雅安市城乡生活垃圾收运系统建设PPP项目(3区6县)”、“四川省遂宁市城乡垃圾处理设施全市统一打包建设运营PPP项目(5区3县)”等多个项目。
再一个是成都环境投资集团(成都环投),2021年,成都环投子公司成都环投城市管理服务有限公司成立,之后频频中标各类环卫项目,涉及“环卫一体化、垃圾分类、智慧环卫、第三方监管、垃圾填埋场运营”等多个细分领域,中标项目成交年化总额突破亿元。
而今年9月,成立于2019年的四川天府环境管理股份有限公司(简称“天府环境”)正有计划推进上市筹备工作。随着天府环境的崛起,四川国资环卫市场或可形成“四川能投”、“成都环投”、“天府环境”三足鼎立格局。
政策层层加码,西南市场发展迅猛
为了加快推进环卫市场化进程,西南各地近年来陆续下发了不少文件,涉及环卫前端和末端的方方面面。
2022年9月,贵州发布《贵州省生活垃圾治理攻坚行动方案》,到2025年,全省基本实现原生生活垃圾“零填埋”,实现县域生活垃圾焚烧处理全覆盖。全省厨余垃圾处理能力实现设市城市全覆盖。地级城市基本建成生活垃圾分类处理系统,城市生活垃圾资源化利用率达到70%。县城生活垃圾无害化处理率达到97%以上。
2022年11月,《四川省“十四五”固体废物分类处置及资源化利用规划》印发,提出到2025年,力争建设3个国家级废旧物资循环利用体系示范城市,具备条件的市(州)全面建成城市建筑垃圾资源化利用设施,城市建筑垃圾综合利用率达50%以上,力争创建1—2个国家级建筑垃圾资源化利用示范城市。
2023年7月7日,四川省就《四川省推进生活垃圾分类工作提质增效三年行动方案(2023-2025年)(征求意见稿)》征求意见,提出到2025年底,累计完成9万个生活垃圾分类投放收集点(站)升级改造,生活垃圾回收利用率达42%,厨余垃圾分类率达25%,资源化利用率达85%,垃圾分类居民小区基本实现全覆盖,在全国范围形成具有四川特色的生活垃圾分类管理模式……
类似这样的政策、意见、方案还有很多,有了大量顶层设计的规划和政策的保驾护航,西南地区环卫市场也必将稳步发展下去。而福龙马的此次入局,相比将西南片区的“环卫争夺战”推向了白热化阶段,未来究竟如何?让我们拭目以待。

中国环卫在线网专门搭建的环卫主题群和环卫地区群已正式开通,我们将利用手中积累的环卫资源及人脉,方便大家共享资源,抱团取暖,让每个公司针对环卫产业链的薄弱环节取长补短。时间有限,想加入的朋友,欢迎扫码进群!


 清空记录







