自动驾驶行业从21年底的低谷期开始,经历了过沙筛金的低谷时期。
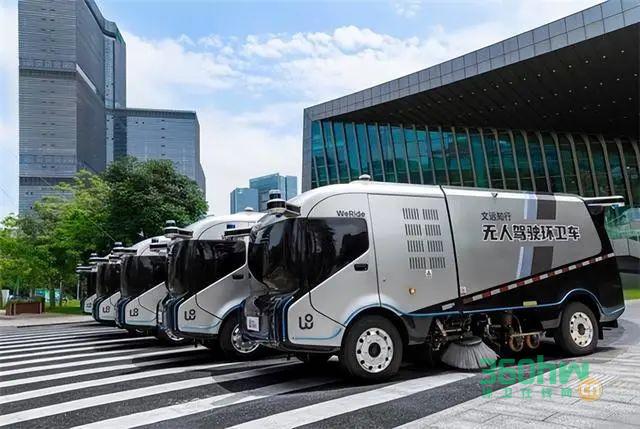
同时也在这个时期,自动驾驶行业以场景为单位,若干个隐藏在以Robotaxi为主的高阶自动驾驶身后的细分赛道,开始走入台前,比如同样面对开放场景的无人环卫。
一.发展历程
我们回顾最近一两年自动驾驶行业的历史发现,无人环卫经历了去年的投资高潮之后到今年,开始加速To G生意的落地节奏,据低速无人驾驶产业联盟数据,截止到今年10月份,国内有关无人环卫的官方招投标项目高达21起,涉及金额从千万到亿元级别不等。同样是无人环卫招投标项目,去年一整年发生9起。
进入2023年,无人环卫市场规模持续增长,主要表现在以采购无人驾驶为核心的智慧环卫项目数量越来越多,单体项目金额越来越大。例如:长沙市天心区智慧环卫一期(扩面)项目(金额约2519万元)、上海市嘉定区远香湖中央活动区自动驾驶环卫装备软硬件一体化服务项目(金额约964.8万元)、2023-2025年度无锡锡东新城商务区智慧环卫一体化项目(金额约1.39亿元)。
但从整体节奏上来说,无人环卫行业拿政府环卫招投标项目真正的加速期是在今年下半年。
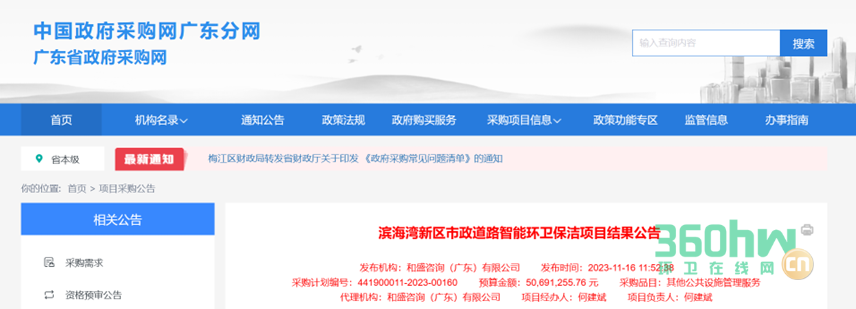
11月16日,东莞文远知行智慧科技有限公司(联合体成员:东莞滨海湾公共管理服务有限公司、广州文远知行科技有限公司)中标东莞市滨海湾新区市政道路智能环卫保洁项目,中标金额约5069万元,服务期限3年。
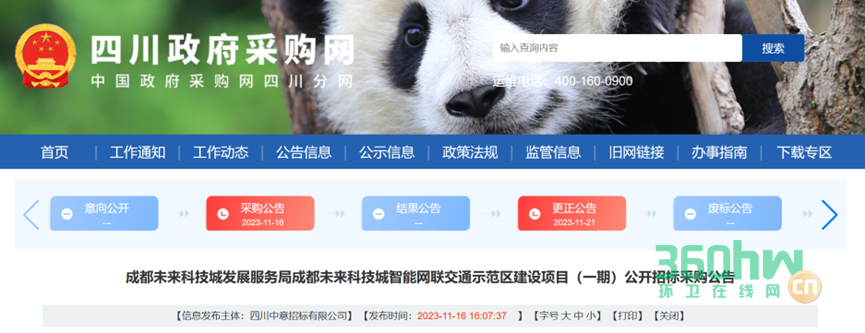
同日,成都未来科技城发展服务局成都未来科技城智能网联交通示范区建设项目(一期)进行公开招标,招标预算9544万,项目服务期1年,开标时间12月7日。该项目将根据不同车辆通行需要,构建三类应用场景。其一智慧城市客运服务,包括:智能网联公交车出行服务、自动驾驶小巴车出行服务、智能网联网约车出行服务、自动驾驶出租车出行服务;其二保障车辆智能网联应用与测试,包括:智能网联公务车通行服务、智能网联消防车(模拟)测试服务;其三园区低速无人化服务,包括:无人化环卫服务,无人化物流服务,无人化安防服务,无人化引导服务。
二.项目背景
据低速产业联盟数据显示,今年10月,国内自动驾驶行业中标项目达到29个,这其中,涉及无人环卫服务的中标项目就达到9个,占到全部中标项目的31%。这其中,酷哇机器人中标其中的6个项目,累计中标金额超过2亿元。
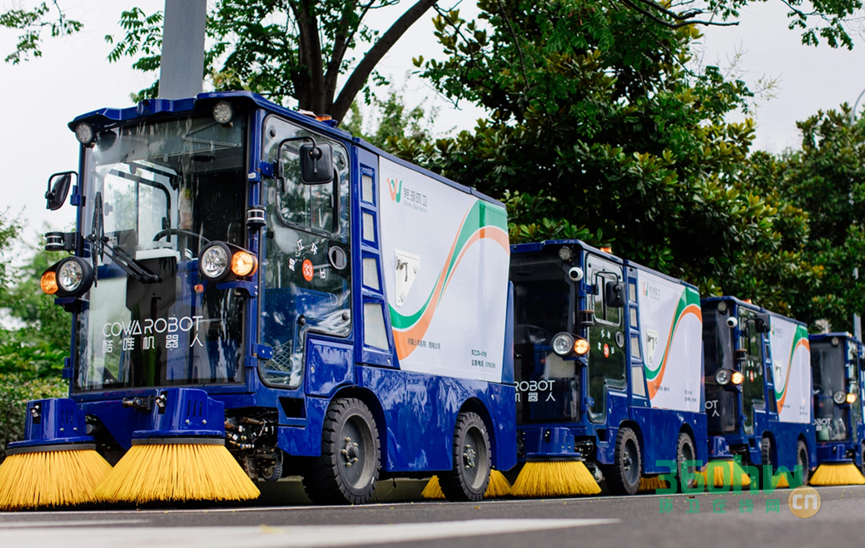
从招标方来看,这9个项目中,有8个属于当地政府或者是具有官方背景的环卫服务部门。
另外今年7-9月的第三季度,国内自动驾驶行业中标项目为96个,其中有10个项目涉及无人环卫服务或设备采购,累计中标金额是1.14亿元。背后的招标方,大部分同样具备政府背景。
再到上半年,类似的项目仅有2个,而去年全年全国涉及无人环卫服务或设备采购的项目仅有9起,不足上个月1个月的数量。
从招投标项目数量以及总中标金额来算,从今年下半年开始,无人环卫落地的脚步正在越来越快,而这个趋势后面最大的推动力,以政府部门或者具备官方背景的相关服务提供方为主。
中标意味着项目落地,也意味着资金的流入和利润的前景。据报道,无人环卫公司自己运营的一个政府项目从最开始的10%以上毛利率,到现在已经能够达到25%。
三.政策推进
目前国内已经有几十个城市针对无人环卫出台推动落地的政策,这其中比较激进的是深圳。
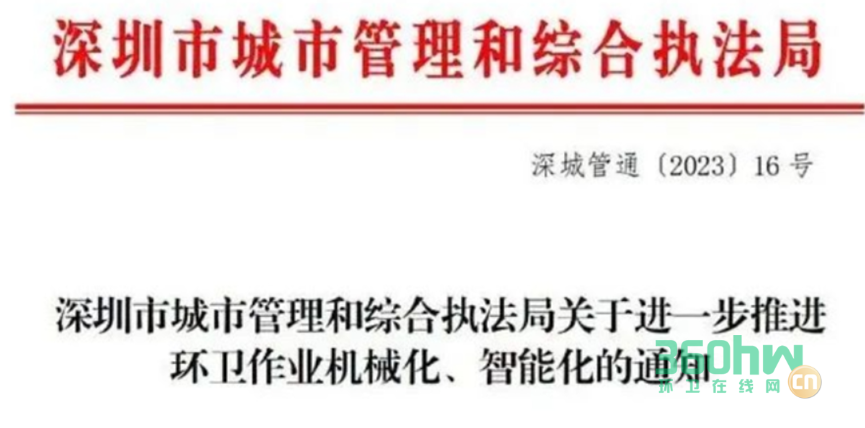
今年2月,深圳城市管理和综合执法局正式发布《关于进一步推进环卫作业机械化、智能化的通知》,要求在2023年6月底前,每个区至少打造1个无人智能清扫标杆示范;到今年年底,则是要求每个街道至少有一个无人智能清扫应用场景试点。
需要注意的是,这已经不是指标模糊的指导性文件,而是有明确的落地范围和数量要求的政策。
7月,《北京市智能网联汽车政策先行区智能网联清扫车管理细则(道路测试与示范应用)(试行)》正式发布,相关企业获准后,可在指定范围内有序开展自动驾驶通用能力验证。
10月25日,安徽省发改委印发《安徽省新能源汽车产业集群建设工作领导小组办公室等关于加快推进公共领域新能源汽车应用工作的通知》。其中在环卫车辆领域,通知提出,积极推进新能源智能清扫车、保洁车等应用,新增和更新环卫车辆原则上采用新能源汽车,优先使用新能源智能清扫车等。并鼓励相关单位采购具备自动驾驶功能的环卫专用作业车辆,提升运营管理效率。
11月17日,工信部等四部门联合发布了《关于开展智能网联汽车准入和上路通行试点工作的通知》。根据通知,在智能网联汽车道路测试与示范应用基础上,遴选具备量产条件的搭载自动驾驶功能的智能网联汽车产品,开展准入试点;对取得准入的智能网联汽车产品,在限定区域内开展上路通行试点。
各地密集出台自动驾驶相关政策,驱动了无人环卫项目的加速落地。
四.潜在问题
首先还是价格的问题,在当下这个阶段,无论是企业采购还是无人环卫解决方案提供商,一个核心的问题是无人环卫对比人力,是否更具性价比。
目前面向人行道等非主干道的小型无人清扫车,价格大概是在20-40万元一台,而对应的人力成本,据辰韬资本的《环卫自动驾驶赛道研究报告》,北上广深等一线城市,一线环卫工人的月工资最高不超过4500元/月。
就按照4500元一个月的工资来算,一年纯工资支出为5.4万元,如果将无人清扫车按照30万元一台来算(顶一个工人的劳动力,大概需要5-6年才能抹平设备使用方的成本。
至于无人清扫车的使用周期,当下我们无法确定,毕竟从落地到现在时间并不是很长还需要验证,不过在降本方面,当下小范围小批量的落地也意味着,之后无人环卫公司的降本空间还有很大。
更深层次的问题是,无人环卫公司当下的客户(或者是买单者)过于单一,主要来源于政府的招标运营项目,以于万智驾为例,来源于政府招标运营项目的营收占比大概在80%左右。
这里带来的一个问题是,当政府因为经济大环境导致财政吃紧的时候,上游的企业也会面临增长方面的瓶颈,预期会低于10%。
除此之外还有一个问题,就是国内的环卫市场比较大,也有龙头如盈峰环境、玉禾田、龙马环卫、北控城市资源等等,但总体来说还是一个大而散的状态,各地方也有扎根本地多年的本土传统环卫服务提供商,这对于科技型的无人环卫公司如何打入当地市场,进而拿到项目来说也是一个挑战。
目前来看,在无人环卫这条线上,大抵有3种模式并存:
其一,无人环卫初创企业设备服务运营一条龙,单独拿项目自己做;
其二,传统环卫服务公司牵手初创公司一起拿项目,一方提供运营一方提供设备和技术,各司其职。如于万智驾牵手龙马环卫、盈峰环境与酷哇机器人合作等等都是范例;
其三,则是传统环卫公司自己孵化无人环卫项目,如龙马环卫孵化的城服机器人业务。
这三种模式,传统环卫公司自己孵化对于初创的无人环卫公司来说其实是天然的竞争者,市场上并不特别看好传统环卫自己孵化无人环卫业务,一是自己内部大量资金、技术投入的决心和魄力,二是在市场化融资上也不是特别有优势。
如果是无人环卫初创公司单独做项目,在环卫流程、政企关系上也有难点。当下各初创公司单独拿项目并负担运营的工作,我们更多的可以理解为熟悉流程,进而对整体解决方案进行反哺。
所以就当下来看,与传统环卫公司合作,用出卖设备(主要是环卫车)和提供技术解决方案在内的,无人环卫解决方案给环卫公司,似乎是一种更符合现实的路线。类似于一种智能驾驶方案供应商和主机厂的关系。
用一句比较经典的评价,即“优势互补“。

中国环卫在线网专门搭建的环卫主题群和环卫地区群已正式开通,我们将利用手中积累的环卫资源及人脉,方便大家共享资源,抱团取暖,让每个公司针对环卫产业链的薄弱环节取长补短。时间有限,想加入的朋友,欢迎扫码进群!


 清空记录







