2022年 7 月,国家发展改革委印发《“十四五”新型城镇化实施方案》,提出到 2025 年城镇生活垃圾焚烧处理能力达到 80 万吨/日左右。随着近几年垃圾焚烧发电项目加速投运,根据住建部数据,截至 2022 年底,我国城市生活垃圾焚烧处理能力已达到 80.47 万吨/日,县城生活垃圾焚烧处理能力达 19.48 万吨/日,焚烧处理率分别为79.8%、55.2%,已基本满足我国垃圾无害化、资源化处理需求,提前完成“十四五”目标。
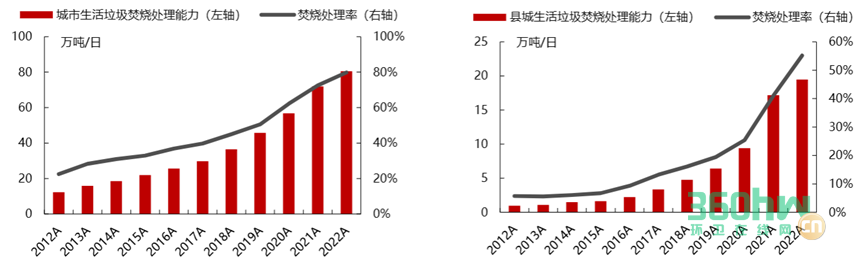
(城市和县城生活垃圾焚烧处理能力)
据统计,2022 年、2023 年 1-10 月我国垃圾焚烧发电新中标产能规模分别为 3.98 万吨/日、2.57 万吨/日,自 2020 年以来,垃圾焚烧发电新中标产能逐年减少,垃圾焚烧发电行业已由增量阶段步入存量阶段。提质、降本、增效,不断提升项目运营能力是垃圾焚烧发电行业实现内生增长、保持盈利能力的核心要素。
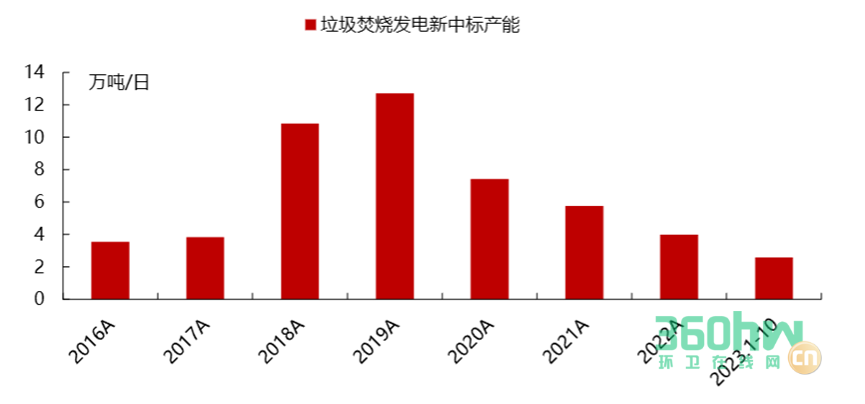
(垃圾焚烧发电心中标产能)
2020年以来,垃圾焚烧发电行业进入稳定发展阶段,以旺能环境、瀚蓝环境、三峰环境为例,企业购建固定资产、无形资产和其他长期资产支付现金金额呈现下降趋势,资本开支大幅减少。旺能环境、瀚蓝环境、三峰环境资产负债率分别由2020 年的 60.1%、67.2%、56.6%,下降至 3Q23 的55.3%、65.3%、55.5%,资产负债率保持稳中有降,财务压力逐步缓解。
2016 年以来,垃圾焚烧发电企业盈利呈现上升趋势。旺能环境、瀚蓝环境、三峰环境归母净利润分别由 2017 年的 2.35 亿元、6.52亿元、4.52 亿元提升至2022 年的 7.22 亿元、11.46 亿元、11.39亿元(2021 年,三峰环境一次性确认国补收入近 4 亿元),年均复合增长率分别为 25.2%、11.9%、20.3%。2017-2022年,旺能环境、三峰环境经营活动现金流量净额整体上保持增长,瀚蓝环境受会计政策变动和能源业务影响,2021-2022 年经营活动现金流量净额有所下降,2023年,瀚蓝环境加快应收账款的回收,三季度公司收到南海控股支付的应收账款债权转让款 9.88 亿元,现金流有明显改善。
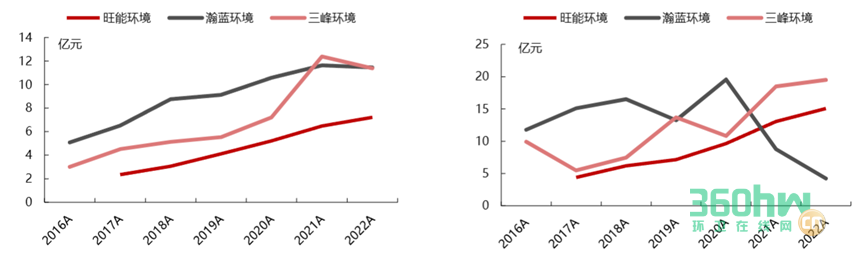
(归母净利&现金流量图)
垃圾焚烧发电行业受政策影响较大,2020-2021 年,国家可再生能源补贴政策调整在一定程度上推动焚烧发电企业实现降本增效,垃圾焚烧发电行业呈现良性发展趋势。选取瀚蓝环境、旺能环境、三峰环境三家垃圾焚烧发电企业,厂自用电率分别由 2020 年的 16.3%、17.2%、12.0%下降至 2023 年上半年的14.3%、15.1%、11.7%,运营管理效率呈现逐年提升的趋势。同时,吨垃圾发电量也有明显提升,比如三峰环境吨垃圾发电量由 2020 年的 380.65 千瓦时/吨提升至 2022年的 404.54 千瓦时/吨。
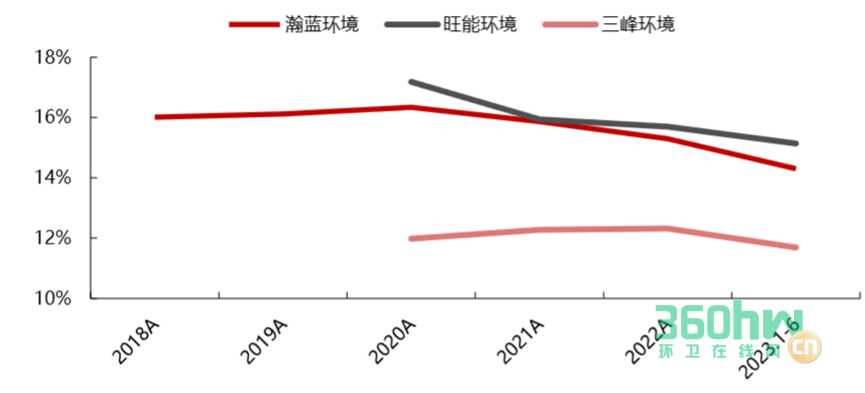
(自用电率趋势图)
2023 年 7 月,工信部、发改委等联合发布《轻工业稳增长工作方案(2023—2024 年)》,其中提到“提高热电联产比例和效率,扩大生物质能源应用。组织实施一批节能降碳技术改造项目”。热电联产是指垃圾焚烧发电厂既生产电能又利用汽轮发电机做过功的蒸汽对工业园区或居民区供热的生产方式,是一个同时生产电、热能的过程,与仅供电相比,既节约燃料,又提高资源转化率,大大提升垃圾焚烧发电项目的经济性。
以绍兴三峰项目(2250 吨/日)为例,垃圾焚烧以纯发电的热能利用方式,其热效率大约在 25%,而采取热电联供方式可以将热能利用效率提高到 45%-60%左右,具有良好的经济效益。2022 年,三峰环境对外提供蒸汽合计约 61.87 万吨,同比增长 5.93%;2023 年上半年,公司蒸汽销售量达 35.50 万吨,同比增长 16.1%。根据光大生态环境设计研究院测算,以某 2×750t/d 垃圾焚烧电厂为例,垃圾热值为 8371.7kJ/kg,供热量从 10t/h 增加到 60t/h 时,垃圾焚烧电厂热效率从 28.96%增加到 48.50%,年经济效益从 13602.74 万元增加到 15455.66 万元。同时,由于热电联产项目主要向工业园(to B)或居民区(to C)供热,相对于纯发电项目,热电联产项目具备明显的回款优势。热电联产项目的快速开展有望为公司带来新的利润增长点。
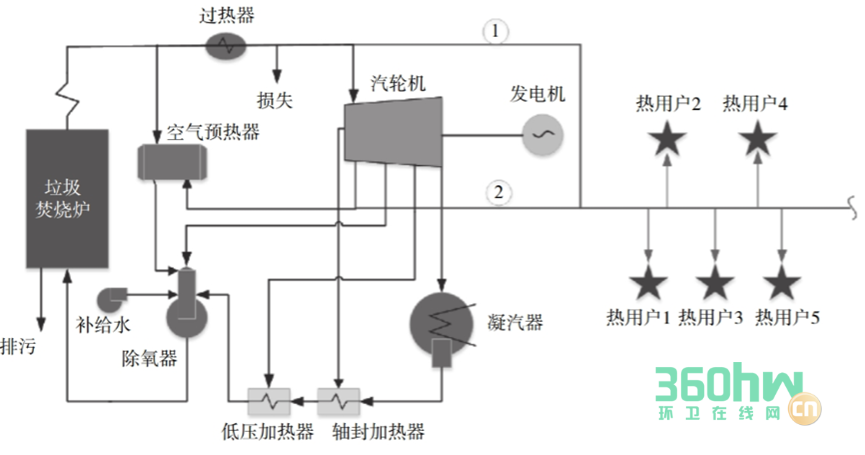
(热电联产项目示意图)
2023年 10 月 20 日,生态环境部、市场监管总局联合印发《温室气体自愿减排交易管理办法(试行)》,其中第九条、第十条删除了先前《征求意见稿》中关于“可再生能源、林业碳汇、甲烷减排、节能增效等”类别的阐述,项目需满足“有利于降碳增汇,能够避免、减少温室气体排放,或者实现温室气体的清除”,该调整为将来项目的申请提供了想象空间。根据龙吉生、阮涛发布的《生活垃圾焚烧发电厂热电联产碳减排效益分析》,生活垃圾焚烧发电厂具有显著的碳减排效益,与热电联产相结合有望更好地助力碳达峰目标,相对于垃圾填埋处置,垃圾焚烧厂无供热情况下吨垃圾碳减排量为 0.15 tCO2e,若对外供热 20 t/h(蒸汽),吨垃圾的碳减排量为 0.17 tCO2e。垃圾焚烧发电项目特别是热电联产项目有望受益。
2023 年 9 月,《国务院关于今年以来预算执行情况的报告》中提出防范化解地方政府债务风险:制定实施一揽子化债方案。压实地方和部门责任,严格落实“省负总责,地方各级党委和政府各负其责”的要求。中央财政积极支持地方做好隐性债务风险化解工作,督促地方统筹各类资金、资产、资源和各类支持性政策措施,紧盯市县加大工作力度,妥善化解存量隐性债务,优化期限结构、降低利息负担,逐步缓释债务风险。
垃圾焚烧发电项目运营收入中的垃圾处理费受地方经济条件及财政收入影响较大,中西部经济欠发达地区,回款压力较大。近几年,垃圾焚烧发电企业应收账款中垃圾处理费占比相对较高,“一揽子化债方案”的制定实施,有望缓解地方财政压力,作为基础民生工程的垃圾焚烧发电项目现金流有望得到进一步提升。
综上所述,2021 年以来,在垃圾焚烧发电企业由建设为主转向运营为主的过程中,资本开支逐年减少,资产负债率稳中有降,财务压力有所缓解;厂自用电率逐年下降,吨垃圾发电量有所提升,叠加热电联产项目的逐步推行,项目运营能力持续提升,盈利安全垫增厚;CCER 重启和“一揽子化债方案”的制定实施,有望保障焚烧发电项目的盈利及回款能力,进一步提升现金流。

中国环卫在线网专门搭建的环卫主题群和环卫地区群已正式开通,我们将利用手中积累的环卫资源及人脉,方便大家共享资源,抱团取暖,让每个公司针对环卫产业链的薄弱环节取长补短。时间有限,想加入的朋友,欢迎扫码进群!


 清空记录







