 浏览次
本文要点
◆国资入主,政策提质,2020年环保行业曙光初现。
环保行业在2019年可谓遭遇了“中年危机”,市场需求的相对疲弱、融资端的压力、叠加2018年对环保行业带来的震荡仍需时日消化等多重因素影响,行业整体的业绩和股价走势均处于低谷。我们认为2020年将是环保行业走出“中年危机”的关键之年,一方面国资入主后将在“十三五”规划的收官之年扛起投资大旗,带领行业走出低谷;另一方面提标提质、精细化处置等要求已成为当下政策的关注重点,这也将持续推动行业朝着更有效率、更健康的方向发展。在这过程中,固废提质(补贴退坡、垃圾分类),以及水务提质(长江大保护、提标改造)将迎来新的投资机会。
◆焚烧补贴退坡后地方政府重要性凸显,厨余产能落地是垃圾分类成功的关键。
(1)垃圾焚烧补贴退坡已成定局,地方政府对垃圾处理费提价(提升40~50元/吨便可覆盖补贴退坡带来的收入缺口)的支持力度是影响公司业绩的重中之重,而各公司在2020年的产能落地节奏亦需重点关注;(2)垃圾分类各地政策落地和执行关键之年,46个重点城市的湿垃圾处置产能有望加速释放,需持续关注各地湿垃圾处置产能的落地情况。
◆国资入主投资力度不减,污水提质带来提价,类债属性更受青睐。
(1)在过去两年国资入主并完成规划整合之后,2020年国资资金支持和民企运营优势的协同作用将进一步凸显;(2)2020年作为“水十条”和“十三五”规划的终考年,政策层面的持续催化将促进各污水处理厂提标改造的进度提速,叠加运营成本端的压力提升以及资金来源端(污水处理费)的提升空间显著,我们认为2020年我国部分地区的污水处理服务费有望迎来新一轮的提价周期;(3)水务公司的“类债”属性(现金流+股息率)亦将在宏观经济下行市场环境中更受青睐。
◆维持环保行业“增持”评级:
(1)垃圾焚烧补贴退坡在即,地方政府的支持力度和产能的加速投放成为明年的关注重点;此外,垃圾分类热度不减,厨余产能落地情况是决定性因素。
(2)随着“水十条”终考年来临,区域性综合环境治理(长江大保护等)热度持续,在这过程中央企入主的优质民企业务扩张机会最多;此外,污水处理行业提标改造在2020年有望加速推进,其带来的水价提升将显著增厚公司业绩。
◆风险提示:贸易摩擦升级;环保政策因经济下行而要求力度降低;地方政府释放更多债务问题;金融机构对民企及环保支持力度低于预期。
2019年复盘——等待、筑底、反转曙光初现
1.1 股价复盘:行业发展遭遇“中年危机”
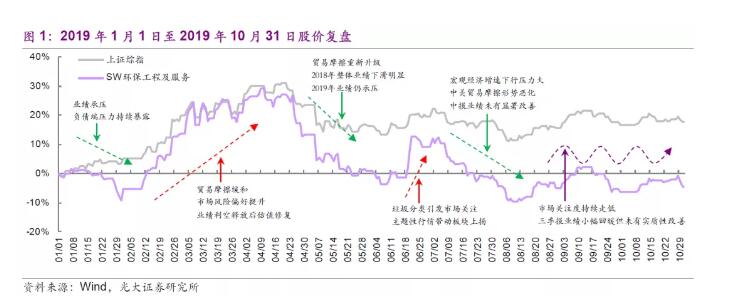
经历震荡,市场关注度持续走低。2013至2018年,环保行业发展的政策(体制改革)——市场(环保需求)——融资(杠杆周期)——发展(业绩释放)这一逻辑演绎在2019年经历了新的轮回:政策端的体制改革(从走量到提质)仍在支持生态环保行业持续发展,但是市场端的相对疲弱(宏观经济增速下行趋势抑制环保需求)、融资端的压力(虽对民企有所放松,但“去杠杆周期”的影响仍未全面消退)、叠加2018年对环保行业带来的震荡仍需时日消化等多重因素影响,业绩释放这一关键逻辑的演绎受到了明显压制,2019年环保行业的发展可谓遭遇了“中年危机”。虽然在2019年年初,随着贸易摩擦的缓和,宏观经济形势好于当时的预期,中小微企业及民企的融资环境逐步改善,市场风险偏好稳步提升,环保板块迎来了一定的估值修复;但是随着贸易摩擦重新升级、宏观经济增速下行压力在第三季度再临等外部因素影响,叠加前文所述的环保行业业绩兑现受到遏制,环保板块股价随市场震荡下行后维持在低位。
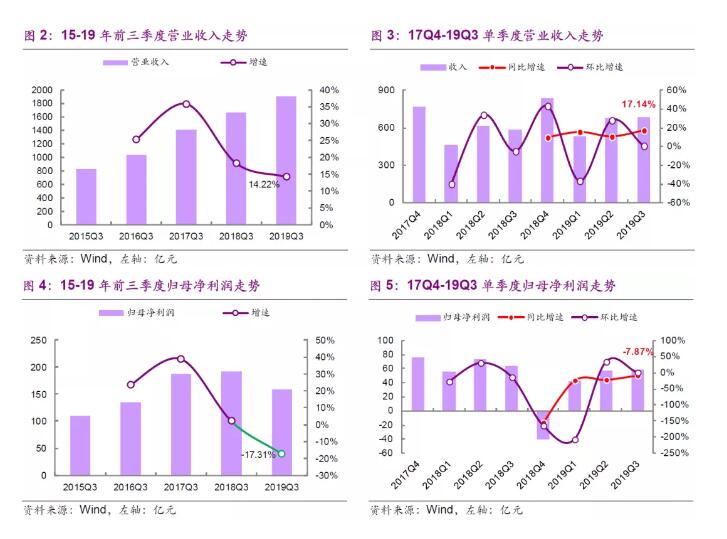
三季度环保行业营业收入和归母净利润均有一定程度回暖,但并未有实质性改善。营业收入端:2019年前三季度营业收入同比增速有一定程度回落(14.22% vs 2018年前三季度营业收入同比增速的18.22%);单季度方面,2019Q3营业收入的同比增速较2019Q2相比有显著回升(17.14% vs 10.52%),而四季度作为常规情况下的收入确认高峰期,收入端的增长有所保证。归母净利润端:2019年前三季度归母净利润同比增速虽仍然为负,但较2018年全年有显著改善(-17.31% vs -42.45%);单季度方面,2019年连续三个季度的同比增速均实现改善(2018Q4的-153.16%到2019Q1的-23.11%到2019Q2的-21.04%再到2019Q3的-7.87%),2019Q4出现像2018Q4这种大规模计提减值的概率较低,且2019年前三季度的归母净利润已超过2018年全年,因此2019年全年的归母净利润增速有大概率转正。
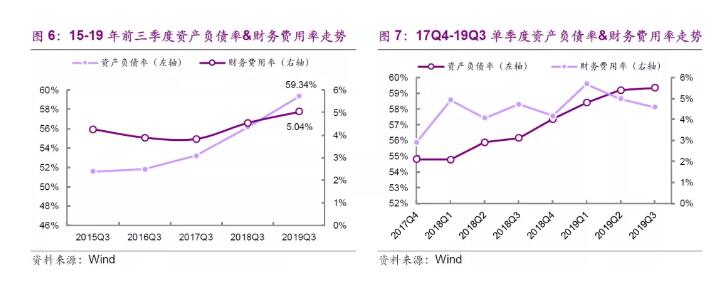
资产负债率&财务费用率同比持续攀升,但单季度环比有所改善。行业的资产负债率在2019年前三季度仍维持了过去几年的攀升状态,不过在2019Q3有所放缓,期末值为59.34%;此外,融资环境虽有一定程度的改善(2019Q3财务费用率增速环比有所放缓),但财务费用率仍较去年同期有所提升,2019年前三季度达5.04%。
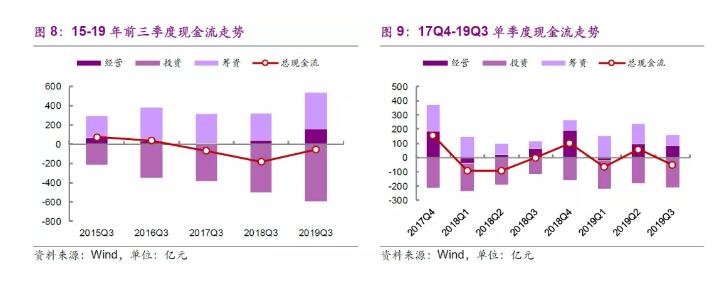
现金流有一定程度改善,回款力度有所加大。2019年前三季度,环保行业的现金流情况呈现转好趋势:各公司对应收账款回款的执行力度均有一定程度增加,带动经营性现金流净额同比增长245.46%;融资趋紧的情况在国家政策的支持下有所缓解,筹资性现金流净额同比增长38.06%;而在水务提标改造和垃圾焚烧项目产能建设持续推进的带动下,投资性现金流净额再创5年以来新高,同比增长17.83%至593亿元。
1.2 细分板块差异进一步拉大,运营资产保持稳健
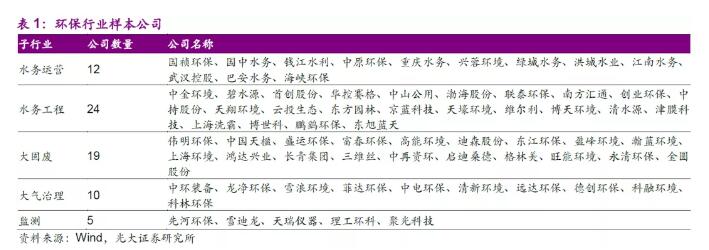
分领域看:环保行业大致可以分为大气治理、水务工程、水务运营、大固废、监测等五个子领域。基本来看,运营、设备类受“去杠杆”影响较小,投资、PPP工程类却是重灾区。2019年前三季度,仅有水务工程板块营业收入增速为负(2019前三季度营业收入同比-5.42%);归母净利润方面,水务工程增速进一步下滑,监测板块受竞争激烈、市场需求趋缓等因素影响,归母净利润增速同样转负。
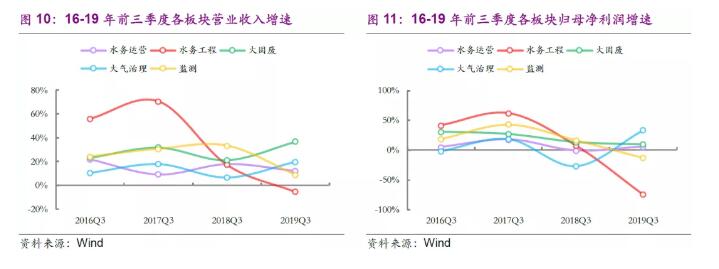
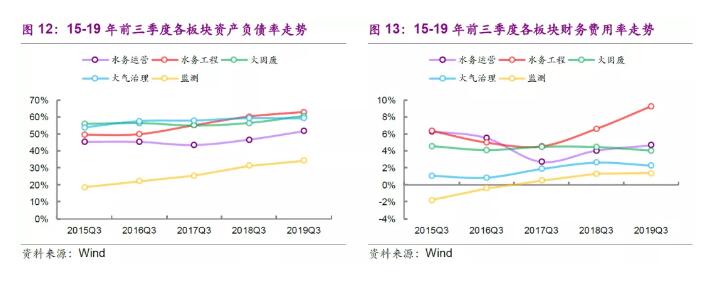
资产负债率提升,水务工程财务费用率显著上升。各子板块的资产负债率均呈持续上升态势,且受环保行业重资产运营的属性影响,该趋势短期不会发生变化;水务工程的财务费用率攀升幅度远超其他细分行业,这和投资、PPP类项目需要大量融资支持有关。
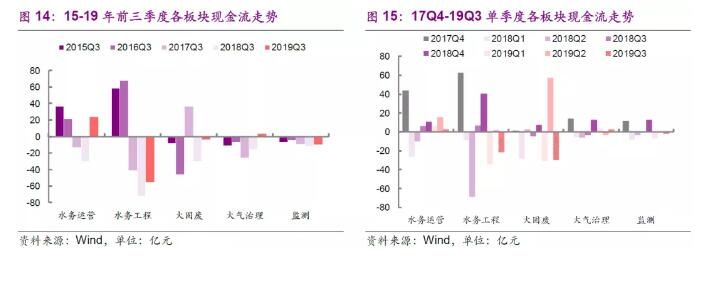
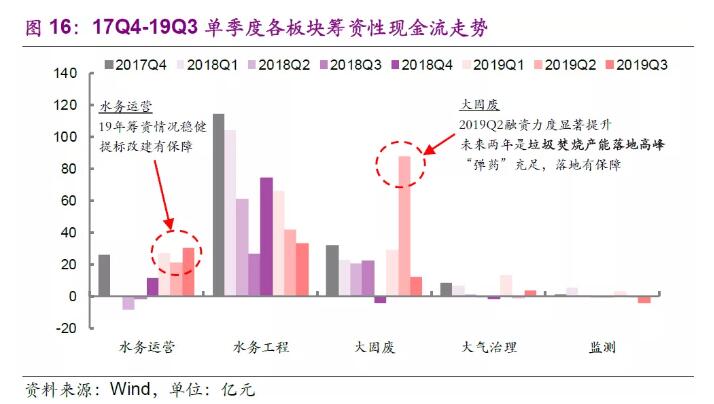
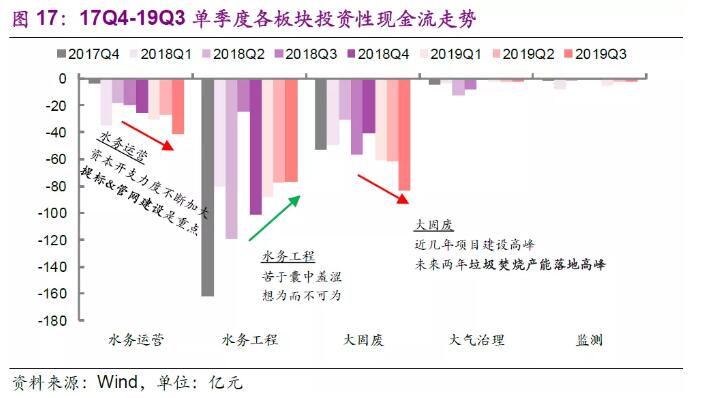
运营类细分现金流情况较为稳健,水务工程现金流情况未有显著改善。2019年前三季度,水务运营和垃圾焚烧运营等子板块的现金流情况相对较为稳健,已有资产运营带来的现金流和适当的融资可保障各自板块的资本开支;而水务工程的净现金流情况虽然较2018年前三季度有所好转,但连续三年净流出给公司发展带来了一定程度的压力。
1.3 国资入主,政策提质,2020曙光初现
国资入主趋势不减,环保行业“国进民退”有望实现双赢。在2018年国资驰援民企现象频出后,2019年国资入主趋势不改且愈演愈烈。如果说2018年的国资驰援更多的是在“救民企”、完成国家对相关民企环保公司“不能死”的要求,那么2019年,在信贷持续结构性扩张、国企混改、政策对生态环保支持力度不减的背景下,国资更多会选择资产负债端压力较轻的优质资产(如国祯环保、中建环能等),一方面帮助相关环保上市公司改善财务情况,为公司发展提供有力支撑,另一方面对国资来说,其也能获得环保技术+整合环保资产的优质平台,“混改”带来的“降杠杆、提效率”将带来双赢。
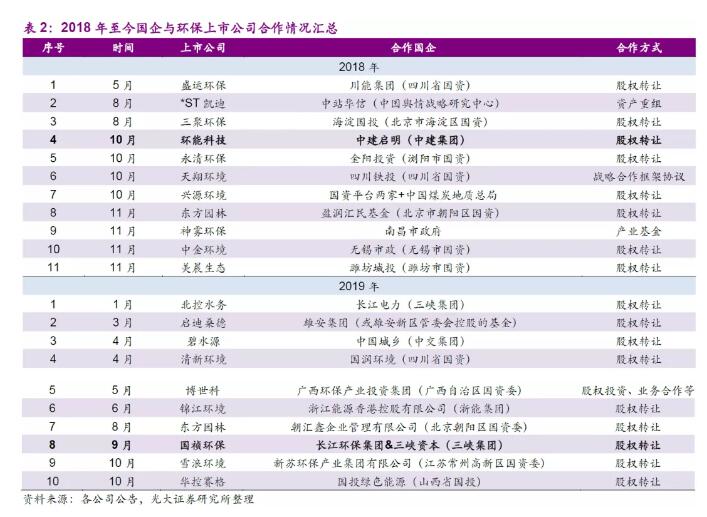
投资模式亦在行业变革之中发生变化:
(1)对于环保民企来说,对于PPP项目的投资意愿相对下降后,未来本身以运营业务为主的上市公司仍将保持稳健发展,而以工程业务为主的上市公司将从PPP转向EPC和提供技术解决方案,在订单结构发生变化的同时,订单投资额有望随着融资环境改善而恢复;
(2)对于环保/建筑类国企来说,在民企加杠杆意愿有限,地方加杠杆空间有限的现状下,为了保障宏观经济稳定发展,短中期央/国企仍将是“加杠杆”和逆周期调节的中流砥柱,PPP和大型区域性环保项目将由其投资并主导,其他环保企业则将通过提供技术和解决方案给予支持。
但是上述投资模式的转变尚未完全理顺。我们认为,虽然从2019年第三季度各环保公司的业绩表现可以看出投资模式逐步转变对业绩层面的改善,但是投资模式的完全转变和上述商业模式的成熟仍需时日,而在这过程中现金流的改善也仅限于特定细分行业或相关公司(水务工程板块的筹资性和投资性现金流均未恢复到理想水平),仅通过三季度的业绩和现金流表现谈“环保行业迎来反转”言之尚早。
但是,根据中国人民大学在2015年对全国227个城镇污水处理厂治理全成本的分析,2012年227座样本污水处理厂(仅有88家执行一级A)平均运行成本已达1.03元/吨,已经高于2019年10月除广州、上海、南京、北京、南宁、深圳、武汉以外的省会城市的居民污水处理费。而随着运营标准的进一步趋严和各项原材料、药剂等成本的进一步上升,我们认为当前各污水处理厂的运行成本将高于2012年,这也意味着运营成本和污水处理费标准的差距正被进一步拉大,导致部分污水处理厂出现经营不善乃至关停的情况的,这也是为什么国家连年通过政策强调该项要求重要性的核心原因。
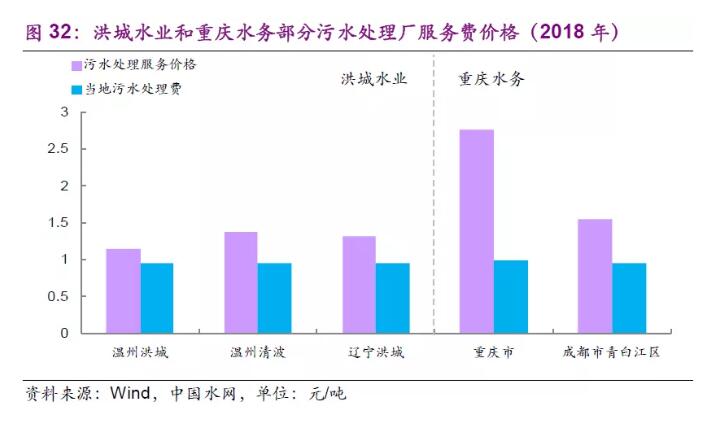
第二,要求污水处理费标准与污水处理服务费标准大体相当。该项要求出自2018年发改委出台的《关于创新和完善促进绿色发展价格机制的意见》,且该项要求的执行时间节点为2020年底前。但是目前来看,虽有部分处于省会城市的污水处理厂的污水处理服务费和当地的污水处理费相当,但仍有部分污水处理厂的污水处理服务费价格显著高于当地的污水处理费标准,类似区域的污水处理费仍存在进一步提价的空间。
第三,设市城市污水处理收费标准原则上居民不低于0.95元/吨,非居民不低于1.4元/吨。该项要求出自2015年初发改委等三部委出台的《关于制定和调整污水处理收费标准等有关问题的通知》,且该项要求的执行时间节点是2016年底前。虽然部分城市在政策出台后已经相应上调了污水处理收费标准,但是截至2019年10月,仍有西宁、南昌、海口等7个省会城市的居民污水处理收费标准低于0.95元/吨,且深圳、济南、昆明等10个省会城市的非居民污水处理收费标准低于1.4元/吨。总体来看,仅有部分城市满足了上述要求,其余地级市仍需进一步提价以满足相应的收费标准要求。
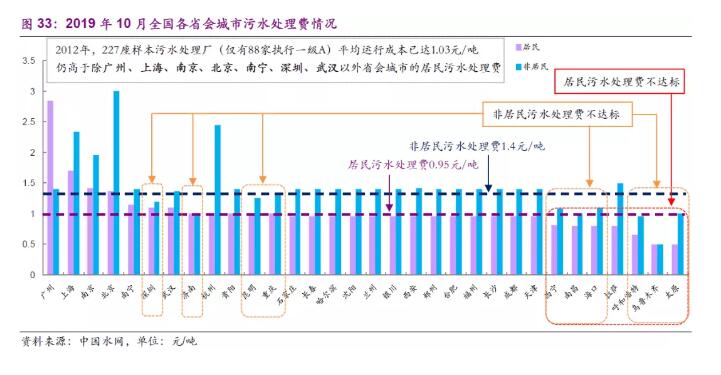
综合来看,上文的三条要求中均呈现部分满足、甚至完全不满足的情况,政策虽然持续出台以期可以进一步推动居民污水处理费征收标准的进一步提升,但是前几年的执行情况不甚理想,因此污水处理费征收标准仍存在一定程度的提升空间。
(2)外部对比:我国污水处理费征收标准远低于国外发达国家
如果对比我国大陆重点城市(北上广深)和全球其他重点城市的水价情况,从水价的绝对值(包括污水处理费的绝对值)来看,北上广深的环境费用远远低于其他发达国家首都,仅高于南美部分不收取环境费用的城市(墨西哥城、圣保罗、布宜诺斯艾利斯等);而从环境费用占整体水价的比重来看,北上广深的环境费用占比整体也低于国外的发达国家首都。
综上所述,无论是从满足我国相应政策要求的层面,还是和国际各主要城市的对比层面,我们认为我国的污水处理费均存在相对可观的提升空间,且近年来政策的持续催化有望加速污水处理费提价周期的到来(虽然污水处理费的提价需经历一系列复杂流程),进而为污水处理服务费的提价带来资金层面的保障。
3.2 类债属性在宏观经济下行市场环境中更受青睐
2018年以来,各类无风险利率或近似无风险利率的收益率水平开始逐级下行(具体分析及预测请参见光大证券宏观及固收团队相关报告)。经营波动较小、现金流稳定、分红率稳定、股息率较高的“类债券”股票对市场资金尤其是风险偏好较低、对回报率要求不高的资金的吸引力在逐步增强。与此同时,随着近两年A股国际化进程的迅速推进,资金成本较低的外资对稳定经营类行业、个股的偏好,亦给国内资金的投资风格带来了不可忽视的影响。
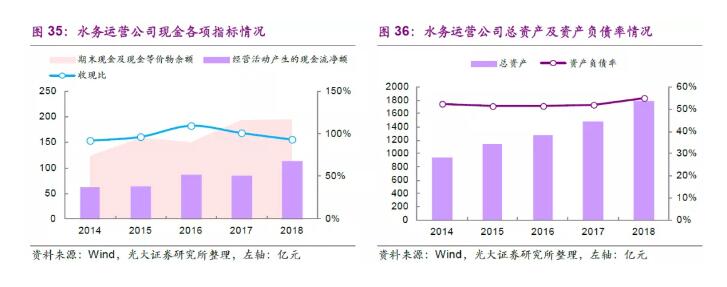
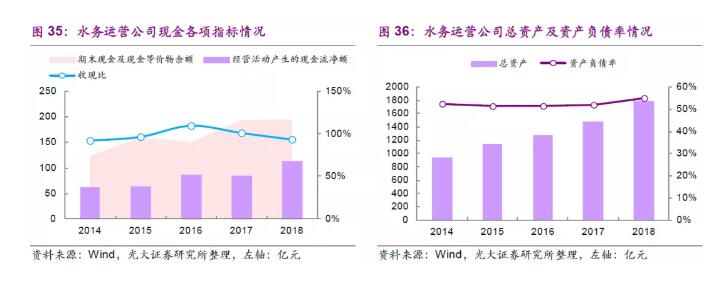
水务运营公司同样有着“类债”属性。我们选取了12家A股水务上市公司(国祯环保、国中水务、钱江水利、中原环保、重庆水务、兴蓉环境、绿城水务、洪城水业、江南水务、武汉控股、海峡环保、首创股份)进行分析。总体来看,水务公司有着较为稳定的经营性现金流流入,且其收现比也始终维持在100%左右的水平,体现出其现金流较为稳定且回款情况良好的特性;此外,12家公司的总资产情况在近年来稳步增长,且资产负债率水平保持相对稳定,表明其发展模式不同于依赖重资产和高投资实现规模扩张的工程类环保公司,经营情况较为稳定。
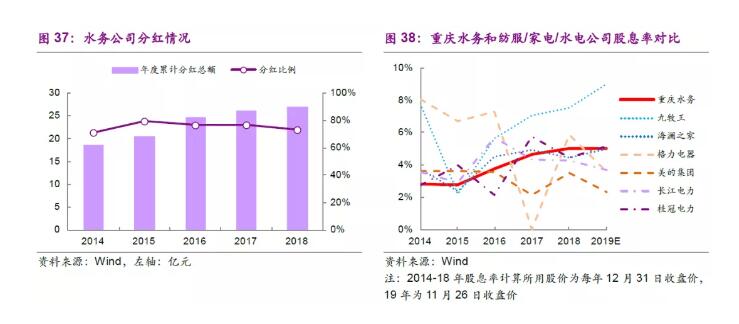
此外,水务公司有着较为理想的分红情况,其中的翘楚重庆水务,和其他传统高股息行业的龙头公司相比其股息率也毫不逊色,在当下利率下行的市场条件下也具有一定的投资价值。
而海外的水务龙头公司同样有着较高的股息率水平。水务两大龙头威立雅、苏伊士近十年均保持着较高的股息率(威立雅、苏伊士十年平均股息率分别为5.43%、5.13%),且始终高于欧元区长期国债收益率,这也是两家公司受到机构投资者青睐的主要原因之一;美国水务龙头AWK的股息率近年来整体呈下降态势,跟其加大资本开支力度进行产能扩张有关。
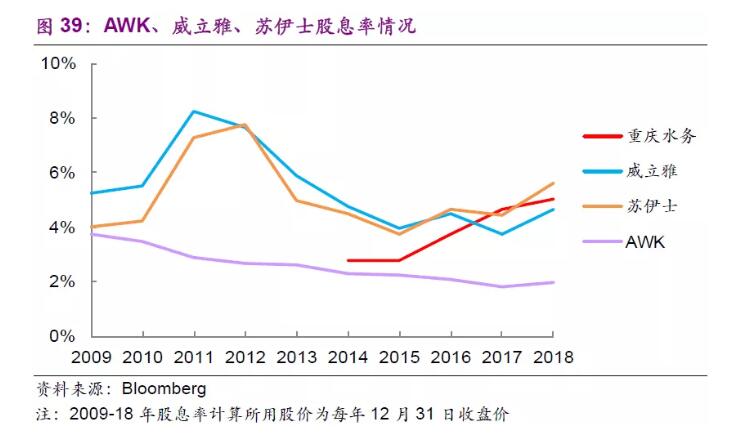
综上所述,(1)在2018-19年国资入主并完成规划整合之后,2020年国资资金支持和民企运营优势的协同作用将进一步凸显;(2)2020年作为“水十条”和“十三五”规划的终考年,政策层面的持续催化将促进各污水处理厂提标改造的进度提速,叠加运营成本端的压力提升以及资金来源端(污水处理费)的提升空间显著,我们认为2020年我国部分地区的污水处理服务费有望迎来新一轮的提价周期;(3)水务公司的“类债”属性(现金流+股息率)亦将在宏观经济下行市场环境中更受青睐。
投资建议
(1)垃圾焚烧补贴退坡在即,地方政府的支持力度和产能的加速投放成为明年的关注重点,推荐垃圾焚烧和湿垃圾处置产能落地高峰期临近、且地处上海(地方财政支持力度较强)的区域性龙头上海环境,关注护城河优势明显的垃圾焚烧龙头中国光大国际(H)、收购盛运环保部分垃圾焚烧项目进一步完善“大固废战略”的瀚蓝环境、运营能力卓越的浙江垃圾焚烧区域龙头伟明环保;此外,垃圾分类热度不减,厨余产能落地情况是决定性因素,推荐厨余处置设备和工程龙头维尔利。
(2)央企将成为水务行业投资的中流砥柱,随着“水十条”和“十三五”规划终考年来临,地方政府将持续加大对水务行业的支持力度,区域性综合环境治理(长江大保护等)热度不减,在这过程中央企入主的优质民企业务扩张机会最多,推荐三峡集团入主的国祯环保,关注中建集团入主的中建环能(原环能科技);此外,污水处理行业提标改造在2020年有望加速推进,其带来的水价提升将显著增厚公司业绩,推荐业绩弹性较大的江西省水务龙头洪城水业,关注四川省水务龙头兴蓉环境、高股息率的区域性水务龙头重庆水务、持续扩张的水环境综合治理公司中国光大水务(H)、水务龙头北控水务集团(H)。








 清空记录
