园林绿化是指为改善环境而改造和改善户外公共区域,包括绿化种植、地貌重建、观光设施建设和道路规划。
根据园林绿化建设项目的不同来源,园林绿化可分为两个业务线:
公共园林绿化,一般由政府或国有企业牵头或发起,以改善城市面貌和生活环境;
私人园林绿化,旨在为私营建造工程中的个人和非政府方提供服务。
园林绿化行业的产业链上游部分主要包括景观设计师和原料供应商,中游部分主要包括园林绿化建筑公司、分包商及其他服务供应商和园林绿化养护公司,下游部分主要包括政府和非政府。
01中国园林绿化行业市场规模
中国园林绿化行业市场规模以相应年度园林绿化建设项目的已完工合同总值计,已从2014年的5947亿元增至2019年的8558亿元,年复合增长率为7.6%。中国东部的市场份额预计持续约占中国整体园林行业市场的45%,从而带来增长空间。
在经济快速增长、战略性产业转型和城镇化率提高的推动下,公共园林绿化的市场规模从2014年的2451亿元大幅增至2019年的3489亿元,年复合增长率为7.3%。
随着房地产和旅游景点绿化覆盖率的需求不断增加,私人园林绿化的市场规模从2014年的3496亿元增至2019年的5069亿元,年复合增长率为7.7%。
由于公众的日益关注和政府不断给予支持,预计到2024年底,公共园林绿化和私人园林绿化的市场规模将分别进一步增至4452亿元及7207亿元,从2019年至2024年的年复合增长率分别为5.0%及7.3%。
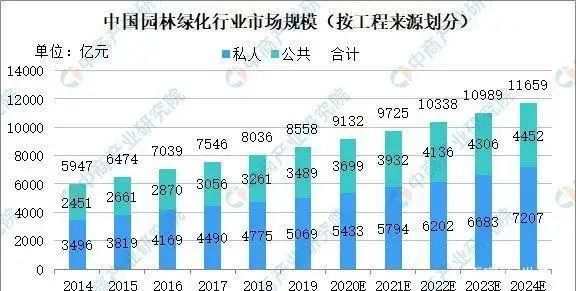
数据来源:弗若斯特沙利文、中商产业研究院整理
02中国园林绿化行业发展趋势
1、生态修复需求不断增长
在政府支持性政策的推动下,生态修复行业呈现可持续发展势态。在此背景下,许多园林绿化公司计划将其业务进一步扩展至此新兴市场以保持竞争优势。为了满足地方政府的高要求,园林绿化公司更愿意关注技术和人才培养以增强其生态修复的能力。
2、行业整合
近年来,为了抓住业务机会并实现规模经济的协同效应,越来越多的园林绿化公司寻求通过上游整合扩大业务范围,包括种子生产、景观规划和设计、幼苗栽培及销售以及施工后维护。
规模较大的园林绿化服务提供商在服务范围、跨地区经营能力以及执行效率方面与其同行竞争,从而鼓励行业朝着整合以及进一步集中的方面发展。此外,随着园林绿化企业资质的取消,竞争将更加激烈。尤其是对于中小型公司而言,其将更难以在市场中与大型公司竞争。
03在行业重新洗牌中最苦的是从业人员
从业人员里压力最大的应该是园林企业的老板们,近期沟通的几位老板都表现出了强烈的不安和忧郁,归总起来有几点相通之处:
一是业务量急剧下降,怎么维持公司的正常成本开支;
二是资金链太紧张,尤其是负债高的企业,利息是停工不停息,有的甚至想把前些年工抵房出手都很难;
三是竞争激烈都不可想象,利润低的不能再低,比如一个七八百万的标能有200多家企业去竞争。话里话外能体会到他们的压力,实际上里面更多的表达着对行业发展的担忧。
在企业的角度会觉得行业管理人员受影响不大,实际上那些一直从事园林的行业管理人员也在关注着行业发展。
实际上,行业中园林工人这个群体需要社会的关注了。
疫情让各个城市按下了暂停键,这其中有几个群体在默默的维持着城市的正常运转,新闻多是关注着环卫工人和快递小哥,实际上园林工人也是很辛苦的,是一丝不能放松的,因为他们照顾着城市园林绿地里一个个生命。
要想行业健康发展和维护行业专业性,重视园林工人是压舱石,保障工资是前提,最起码应该得到环卫工人同样的待遇,然后多提供学习机会,稳定岗位,培养专业技能,树立技能大师标杆,吸引培养更多年轻一些的园林工人。近日北京发布了统一的北京市园林绿化行业工装,这可能是一个好的兆头。
来源:文章来源于网络
智慧环卫AI大数据运营服务商
让环卫管理更简单
让环卫作业更轻松


 清空记录







