走出社区,解锁城市服务更大维度,“城市管家”概念的出现,更快推动了物业企业由公共物业领域向城市市政环卫、综合管理方面的转型与升级。
在过去的一年,环卫市场化在逆势中迎接爆发,市场参与主体也更加多元化,物业企业成为了异军突起中的一员猛将。而今年开年三个月,各地物业企业又如何继续抢滩环卫市场呢?中国环卫在线网将从今年千万级环卫成交项目中揭秘物管企业环卫新布局。
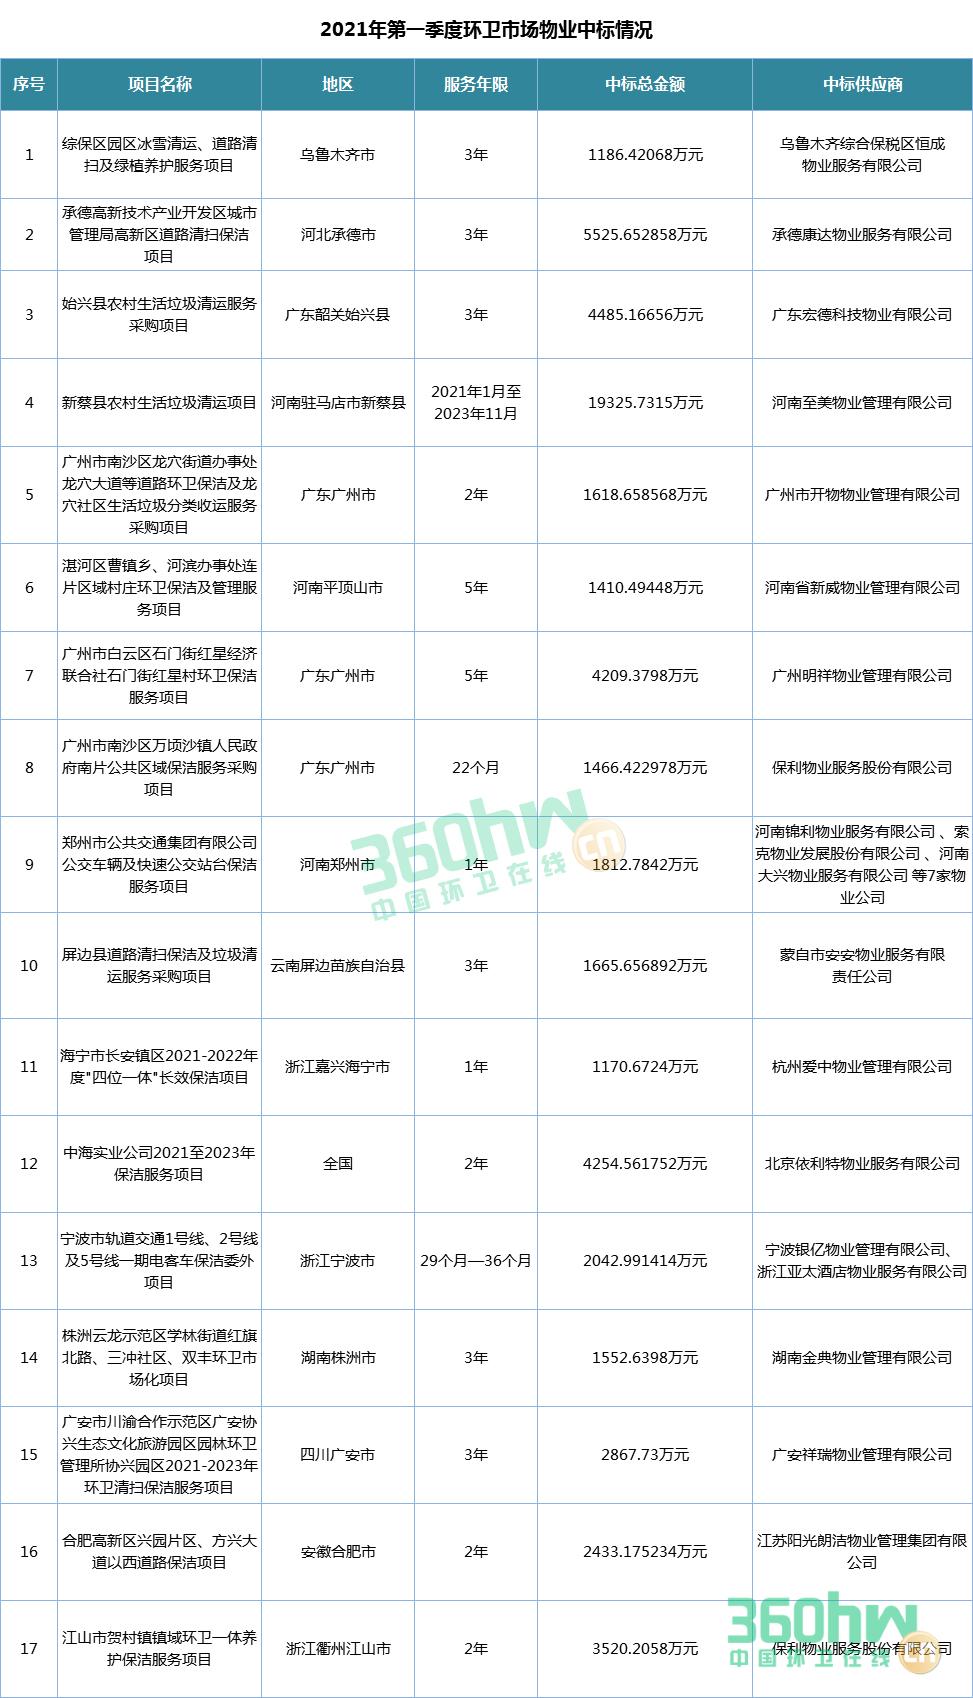
服务业务的重合及产业布局的拓展,似乎加速了物业与环卫这种紧张的竞争对立关系。中国环卫在线网整理了2021年一季度中17条环卫市场物业中标信息,垃圾分类、垃圾清运、环卫保洁、绿化养护、公共保洁、环卫一体化等传统环卫项目对于物业企业来说依然吃香,是今年各物业企业抢滩环卫市场的重要着力点。
广东、浙江、河南等地成为一季度环卫市场物业拿单的重点区域。作为“物业城市”模式的诞生地和发扬地,广东省加快创新城市治理现代化,仅去年12月份一个月就爆发3个亿级“城市管家”项目,当月此类项目总成交额直逼260亿元。探索城市精细化管理,物业在环卫市场乃至城市公共管理领域成为耀眼的存在,实力“刷大单”。
拓展城镇环卫版图,目前物业企业仍受到市场限制。目前,物业企业主要承接本地市政环卫服务,而物业巨头们扩张的步伐从未放缓。一季度,保利物业先后在河南郑州、山东邹城、浙江江山、广东广州等地接连斩获环卫千万订单,深耕城市全域公共服务领域,今年保利物业在辐射全国的同时,“纯环卫”项目体量也越来越大。
在过去的一年,物业企业来势凶猛,全面涌入环卫服务领域与城市服务领域,收购、拿单不在话下,那么新的一年物业巨头们表现如何?
碧桂园:
在2020年陆续收购满国康洁70%的股份、福建东飞环境60%的股份之后,碧桂园“城市服务商”的发展定位则更清晰。踏足环卫领域,同样是其2021年的重要业务布局。碧桂园已先后安徽、福建、海南、河北、江苏、江西、山东等多地中标环卫项目,今年一季度,环卫项目年化总额超3亿,旗下控股的康洁集团、福建东飞、江西碧桂园洁佳物业在全国各地不断收获环卫订单,业务增长,环卫整体布局提速扩张。
保利物业:
作为国内“城镇全域化服务管理”模式的倡导者,保利物业近几年深耕环卫市场化,拥有了多个城镇全域化服务管理案例。新年伊始,保利物业又拿一镇域环卫保洁项目,以超3500万元的价格将江山市贺村镇镇域环卫一体养护保洁服务项目独揽下。此外,保利物业还先后中标生活垃圾分类项目、道路公厕保洁项目及公共保洁项目。从小物业走向大物业,保利物业成功跻身环卫市场。在去年顺利接管8000万的广州市南沙区南沙街环卫清洁服务外包项目之后,保利物业今年再拿千万级广州市南沙区万顷沙镇南片公共区域保洁服务采购项目,环卫业务成为其拓展城市综合服务管理的重要落脚点。
万物云:
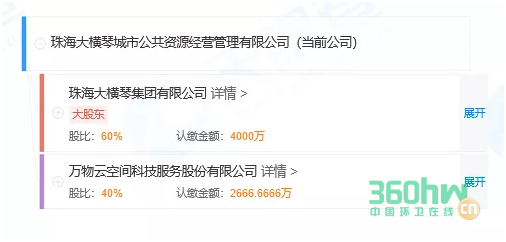
2020年10月,万科物业推出国内第一个以城市服务为定位的全新品牌——“万物云城”,并计划三年内落地100个城市服务项目,同月改名为万物云。自2018年5月从横琴开启首个案例,万物云“城市物业”服务在短短两年内已落地10城。今年1月,珠海大横琴城市公共资源经营管理有限公司中标珠海市横琴新区2021年(岛内)市政公用设施管养项目,成交价达3.50亿元/年,而万科云作为该公司的两大股东之一,持股比例40%。深耕城市精细化管理,万物云在城市管家服务上会有哪些新的突破呢,值得关注。
华润物业:
物管企业纷纷试水环卫市场,与碧桂园、保利物业相比,华润物业今年在河道管养上先行一步。2月4日,中标深圳市茅洲河干流下游段管养项目,3年合同总额超1.6亿元。在环卫服务物业化的趋势下,物业巨头们也绝对不会错过这块“唐僧肉”。
城市环卫市场持续扩张,物业服务下沉环卫业务,而如“物业城市”的落地、“城市管家”项目的展开,则为物管企业抢滩城市市政环卫市场带来了更多机会。在竞争与合作中,物管企业将联手环企演绎城市管家新角色,推进城市综合管理服务从粗放型不断迈向精细化。


 清空记录







