投资要点:300190维尔利
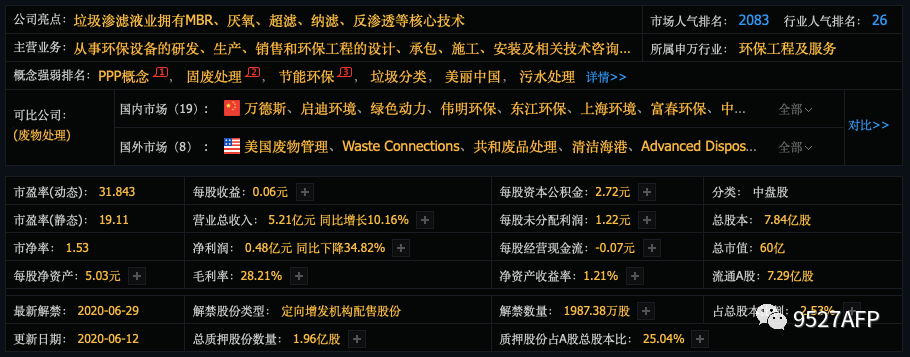
有机废物资源化专家,业绩高成长
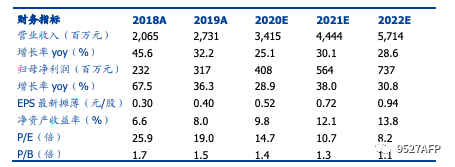
公司原为德国 WWAG 于 2003 年在 华成立的独资子公司,2007 年 9 月,董事长李月中及其管理团队对公司 进行增资和重组,顺利实现 MBO(管理者收购),成立维尔利。公司主 营业务涵盖餐厨厨余、垃圾渗滤液、沼气及生物天然气、VOC 油气回收。 公司的垃圾渗滤液处置技术源自德国,国际领先,商业模式以 EPC 为主, 主要为下游环保客户提供技术及设备服务,现金流优异,湿垃圾市场高景 气公司业绩高增长,近两年归母净利润复合增速达 51%。
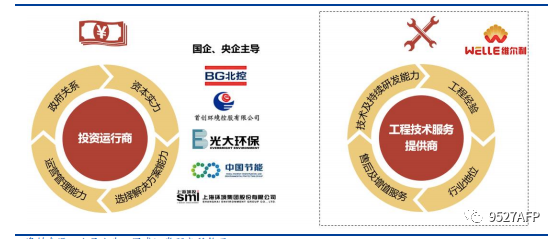
垃圾分类全面推广,餐厨厨余处置龙头率先受益
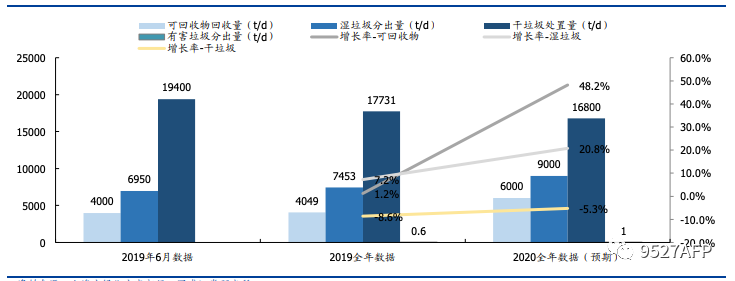
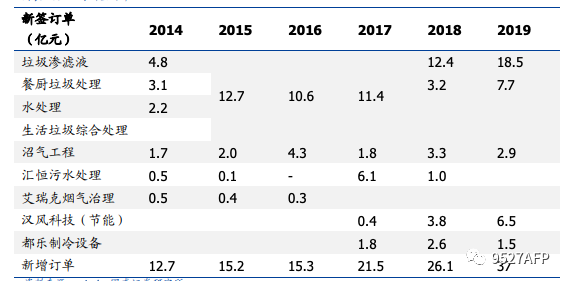
2019 年垃圾分类制度 入法,垃圾分类进入强制时代,政策要求至 2020 年 46 个重点城市、2025 年 337 个地级及以上城市基本建成生活垃圾分类系统,上海湿垃圾分离 率达 21%,北京、深圳陆续开启,湿垃圾处置产能供不应求。我们预计餐 厨垃圾市场空间将有 800 亿元、厨余垃圾市场空间为 1600 亿元,累计 2400 亿元。维尔利具备提供成熟餐厨垃圾解决方案能力,且拥有常州、 绍兴餐厨等标杆项目,2018 年餐厨垃圾订单 3.2 亿,2019 年增长迅猛至 7.7 亿,垃圾分类推动餐厨垃圾市场快速释放,公司未来的订单值得期待。
环保督察推动渗滤液市场释放
生活垃圾渗滤液危害严重,2015 年 12 月 环保督察开启,垃圾填埋场、垃圾焚烧厂的渗滤液处理设施是环保督察的 重点,渗滤液设施改造、补建市场加速释放,同时垃圾焚烧正处于高速建 设期,焚烧厂新增渗滤液市场较大,我们预计渗滤液投资市场年均近 50 亿元(包含改建+新增)。公司系渗滤液处理龙头,2019 年市占率约 30%, 技术团队源自德国,工程经验丰富,在渗滤液市场高景气背景下,项目加 速开拓。
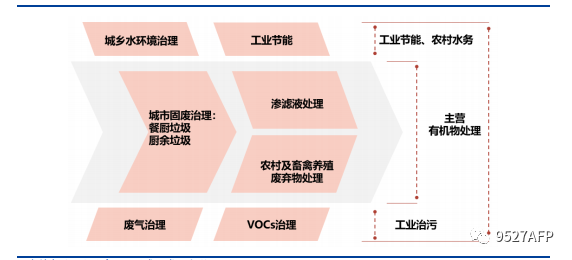
沼气及工业环保景气度高
近几年公司通过并购,形成有机废弃物处理相 关的平台公司:收购杭州能源,开拓生物质沼气;收购汉风科技、都乐制 冷,进军工业节能和 voc 回收。农村有机废弃物市场大,生物质沼气政策 推动行业发展,且工业环保在供给侧改革及环保督察下,也有望加速释放。
公司管理效率提升,利益深度绑定
2017 年下半年,公司原董秘宗总成 为新任总经理,新领导上任后积极调整事业部结构,并推出“虚拟合伙人” 激励机制,使中层员工利益与公司利益绑定,经营效率望不断提升。此外, 公司核心高管均完成增持,彰显对公司发展的信心。
投资建议:受益于环保督查等政策,垃圾渗滤液、餐厨厨余行业景气较高, 公司作为龙头企业受益明显,市占率望不断提升。此外,公司积极变更管 理激励制度,经营效率望不断提升。预计公司 2020-2022 年 EPS 分别 0.52/0.72/0.94 元/股,对应 2020 年 PE 为 14.7X,估值优势明显。
风险提示:渗滤液市场竞争加剧,餐厨&厨余市场推进不及预期、测算可 能存在误差。


 清空记录







