两市成交量连续7个交易日突破万亿,市场走势依然很强,热点轮动也非常健康。今日科技板块继续维持强势,尤其是半导体芯片、软件、光伏,另外医疗器械、中药等也异军突起。
只有受消息影响的周期股跌幅较大,尤其是煤炭股。消息面上,发改委经济运行调节局有关负责人接受采访时表示,随着夏季水电、太阳能发电增长,以及煤炭产量和进口量增加,预计7月份煤价将进入下降通道。
话音刚落,煤炭股随即大跌,本身涨幅巨大的板块,在受到突发消息影响的时候,资金就会纷纷杀跌。
我们一直把周期股当做一种题材来做,它本身也是跟着其他热点来轮动的,只是周期股的持股体验很差,想上车的时候不好上,想下车的时候下不来。这说的就是各种强周期股。
我们在昨天的文章中明确提出下半年的投资重点就是科技,并且细分到软件的鸿蒙,硬件的第三代半导体。而在第三代半导体里,明确指出了作为基础材料的碳化硅是一个崭新的赛道,投资机会非常大。
在文章中,我们只差给出具体的标的了,实际上,大家稍微下一点点功夫就能很轻松地找出碳化硅领域的纯正标的,因为这个细分领域里个股并不多,真正能实现碳化硅量产的公司就更少了。
碳化硅龙头股露笑科技一字板涨停,涨停板上封单到收盘仍然超过3.3亿元。
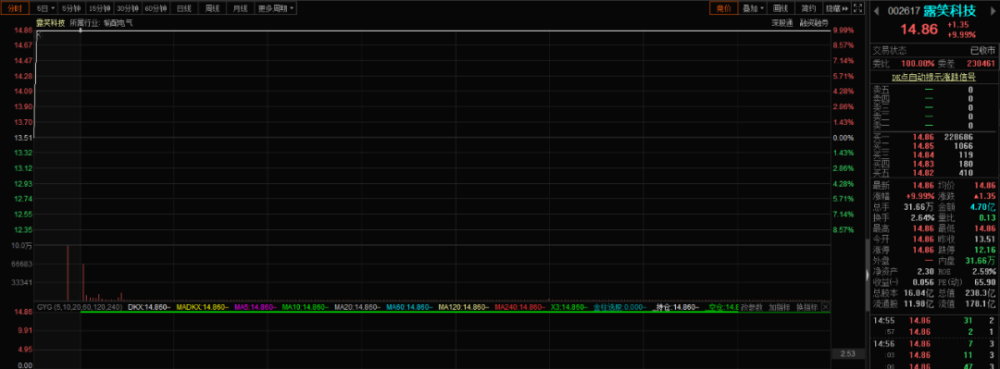
同属一个细分领域的温州宏丰(300283.SZ)20%涨停,东尼电子大涨6.26%。在这里提示一点,虽然温州宏丰涨了20%,但龙头依然是露笑科技,这个要看涨停的时间以及强势程度来判断。
消息面上,露笑科技刚刚发布公告,合肥露笑半导体研发的碳化硅衬底片已送样检测通过,目前正在积极向下游客户进行送样;合肥露笑半导体一期生产用设备的安装调试工作已经完成,并准备近期投产。
有机构预测,到2025年全球SiC市场将会增加到60.4亿美元,到2028年市场增长5倍。而目前全球SiC硅晶圆总产能约在40-60万片,而如果按照2022年特斯拉的交付量100万辆车计算,仅一个特斯拉就将消耗全球SiC硅晶圆总产能,未来汽车碳化硅需求巨大。SiC龙头Cree预计,到2022年SiC在电动车用市场空间将快速增长到24亿美元,产业链公司望迎来机遇。
从这个角度可以看出,这一波半导体芯片的上涨行情,本身与电动车产业景气度爆棚有着根本上的联系。传统汽车虽然也消耗很多芯片以及其他科技硬件,但是与电动车比起来,无论在技术程度上,还是在数量上,都相去甚远。
因此,芯片半导体产业的景气度上升,与电动车全球扩张是一脉相承的,这也符合全球产业趋势以及政策支持方向。板块上涨具备底层逻辑与外部条件,大趋势必将催发大行情。
我们再次重申市场已发生了转变这个观点,有人说股民的记忆只有三秒,这是从股民身上追涨杀跌的偏好上来说的。我们认为经过几轮牛熊市的洗礼,尤其是经历过2015年的股灾,无论是从管理层,还是从各种机构资金,再或是投资者本身都发生了很大的变化。
最根本的是都更加成熟了,市场亦如是。比如现在成交量已经连续多日维持在万亿以上,但券商股再没有那种动辄集体涨停的情形出现。上周五喊着追进券商股的人,今天大概是比较痛苦的。
比如活跃股财达证券,上周五巨量涨停,今日几乎跌停,套人没商量。
并且在板块内部,也发生了很大的变化。互联网券商东方财富已经把曾经的券商一哥中信证券甩在了身后。事情正在起变化,而这些变化我们一定要重视,并把握变化带来的机会。
……
1、发改委周一表示,6月21日~25日,全国平均猪粮比价为4.90∶1,已进入低于5∶1的过度下跌一级预警区间,中央和地方将启动猪肉储备收储工作。跌跌不休的猪肉市场重新回暖,二级市场上猪肉股也集体走高,今日猪肉板块表现强势,板块指数大涨3.96%,板块内14只个股涨幅超过5%,3股涨停。
市场人士指出,过度下跌一级预警近期或将启动,增加临时收储来托市。不过考虑到当前生猪存栏处于高位,叠加夏季是猪肉消费淡季,猪肉价格下跌趋势难因临时收储而改变。
因此近期猪肉股大幅上涨,也暂时只能当做超跌反弹来看,在生猪高存栏与低价格之间的矛盾没有得到真正缓解的时候,不轻易看反转。介入的朋友们可轻仓参与,快进快出为主。
2、“德尔塔”变异毒株已传播至全球92个国家,据GISAID统计,截止6月24日,全球多个国家如印度、尼泊尔、新加坡、英国等感染Delta病毒的比例超过90%(过去四周),新西兰、俄罗斯、印尼以及巴林等国的比例也超过80%。当前疫苗仍有效,但需完全接种。
随着“德尔塔”变异毒株在全球再度扩散,全世界对于疫苗完全接种的需求也愈发强烈。需要接种两针剂的就必须接种完两针之后才能有效避免变种病毒的感染,也有研究认为,疫苗交叉接种效果良好。
这可能是近期疫苗股大幅反弹的原因,目前看来,新冠病毒或将在很长时间内与人类共存,这就为疫苗常规注射埋下伏笔。在此基础上,我们看好国内疫苗出口量占比较大公司的投资机会。
风险提示:本公众号文章仅供读者参考或研究使用,不构成投资建议,请独立思考,谨慎投资。
喜欢就关注我们吧
新浪微博@华研数据
商务合作、原创文章转载请发私信至“华研数据“公众号


 清空记录







