根据环境司南数据,全国环卫市场化改革已有65%的区域完成市场化,并且参考各省市场化率改革情况(如下图),总体呈现经济发达地区市场化率高,经济欠发达地区市场化低的特点。
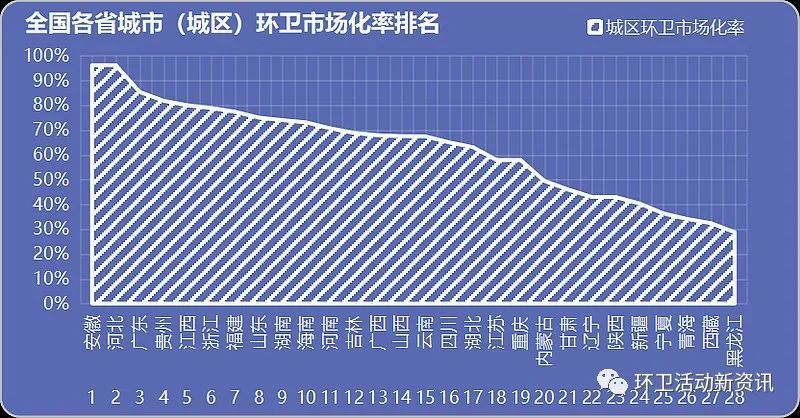
图片和数据来自环境司南,如有侵权请联系删除
1、增量空间将迅速耗尽
从15年市场开始爆发PPP以及政府购买服务的文件下发之后,环卫市场迅速市场化,到现在为止只不过6年,市场化率就已经提高到了65%,未来的市场还有多大空间引人思考。
参考安徽,河北两省市场化率超过95%的市场化率,以及2020年全国各省GDP排名(安徽11名,河北13名),预估全国可能会有一半左右的省市能够超过90%的市场化率。剩下的省市结合自身经济情况,财政情况,市场汇率并不会很高。也就意味着目前的环卫市场的市场化率很快就会接近尾声,按照目前的情况来推算,未来两三年内市场的增量空间就将迅速耗尽。那么耗尽之后的环卫市场走向何方?
2、存量空间只能依靠替换需求和调价机制
根据侨银调研信息,在手订单超过500亿元,8年以上订单比重超过90%,这种长订单导致在增量空间耗尽之后,存量空间将很难能够支撑起市场,所以可能未来会有一段时间面临市场下滑的问题。
这种情况目前有所改观,随着2020年2月份发布的财政部令第102号《政府购买服务管理办法》第二十四条 政府购买服务合同履行期限一般不超过1年;在预算保障的前提下,对于购买内容相对固定、连续性强、经费来源稳定、价格变化幅度小的政府购买服务项目,可以签订履行期限不超过3年的政府购买服务合同。
该条政令导致除了少部分大单由于投入成本高,对应服务期也就相对较长,能够一签签十几年,其余大部分的环卫合同的年限设置都是参考的这条规定,也就是三年期规定。也就意味着未来的市场替换需求才是主要逻辑。
大部分的环卫合同在签订的时候都有着调价机制,目前来看主流还是每年调价不超过5%,这意味着存量市场也是一个缓慢抗通胀的市场,最乐观下可能会带来每年5%市场空间增幅。
3、难以提升的集中度
参考侨银2021年调研纪要,公司今年度中标金额占据市场总额的8.77%,总体来看市场集中度低,虽然公司反复强调集中度稳步提升,但是考虑到环卫市场壁垒低,同质化高,政府倾向于本地公司等多种因素,并结合这几年的实际情况来看,集中度很难会有很大提升。
4、困顿的市场
缺乏增长空间的市场很难给予高估值,目前的侨银年化订单40多亿元,以15年-19年平均净利率9.1%来看(但看2021年二季度净利率是9.5%),目前在手净利约为3.6亿元,也就是和2020年利润差不多,总体估值在19pe左右,这个估值也反映了市场也注意到了市场空间有限的窘境,很难讲未来的估值会不会还有提升,很可能面临的问题是随着环卫市场空间的迅速耗尽,增量市场还没起来,所有环卫企业都将面临估值一直回落的窘境。
5、大管家拓展额外的市场,但是总体来看还是有限
侨银更名为城市大管家的意味很明显,希望以主要的环卫市场为依托,进军其他市场,虽然也有29亿元的垃圾处理业务,和几十亿元的停车场业务。但是垃圾处理业务这两年也是逐渐饱和,新空间越来越少,停车场业务目前基本没有看到大规模招标。总体来看新的市场空间还是有限。更名为大管家可能只是为了更好的拿下环卫一体化业务。
作者:我永远喜欢加藤惠
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
了解更多环卫资讯欢迎您
关注环卫活动新资讯
•联系热线•
联系人:张禄


 清空记录







