第764期
来源:东吴证券
作者:袁理
本篇报告导读
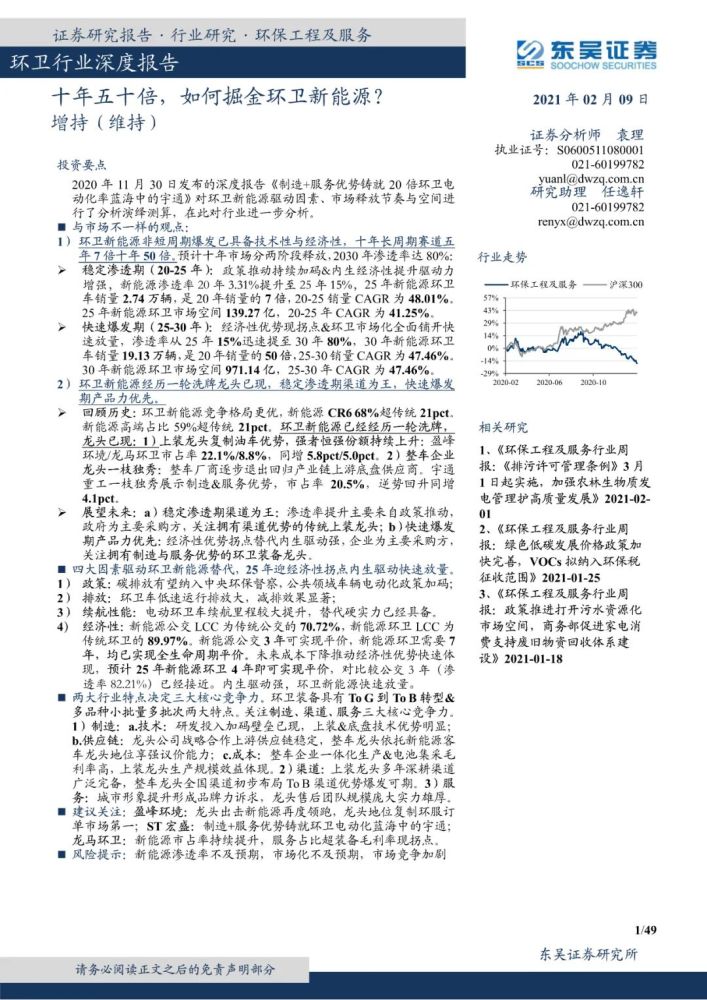
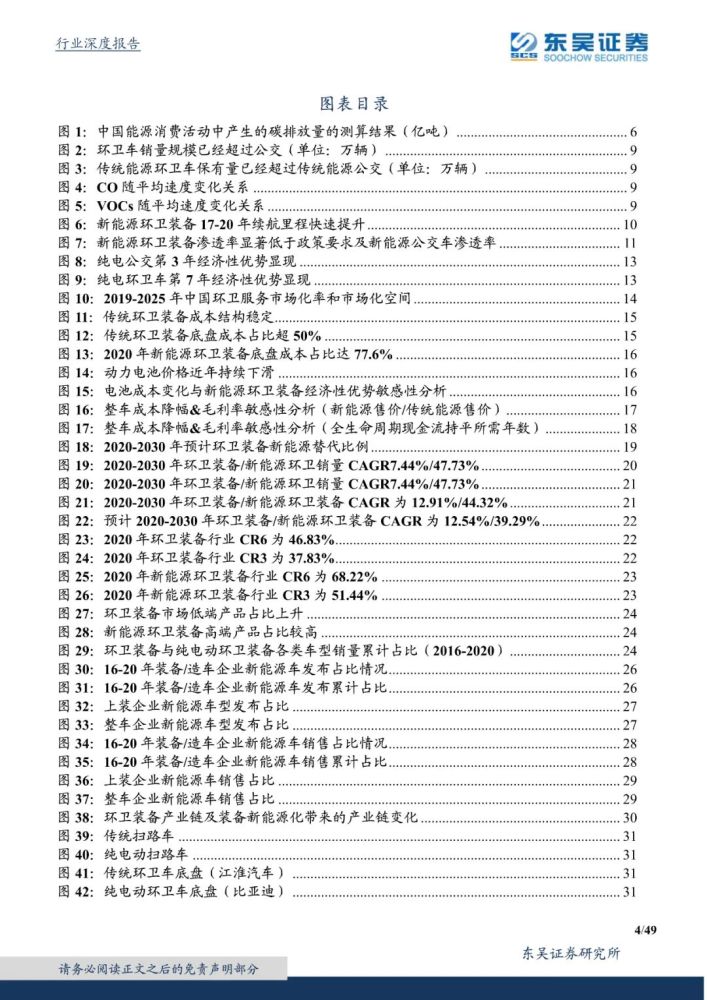
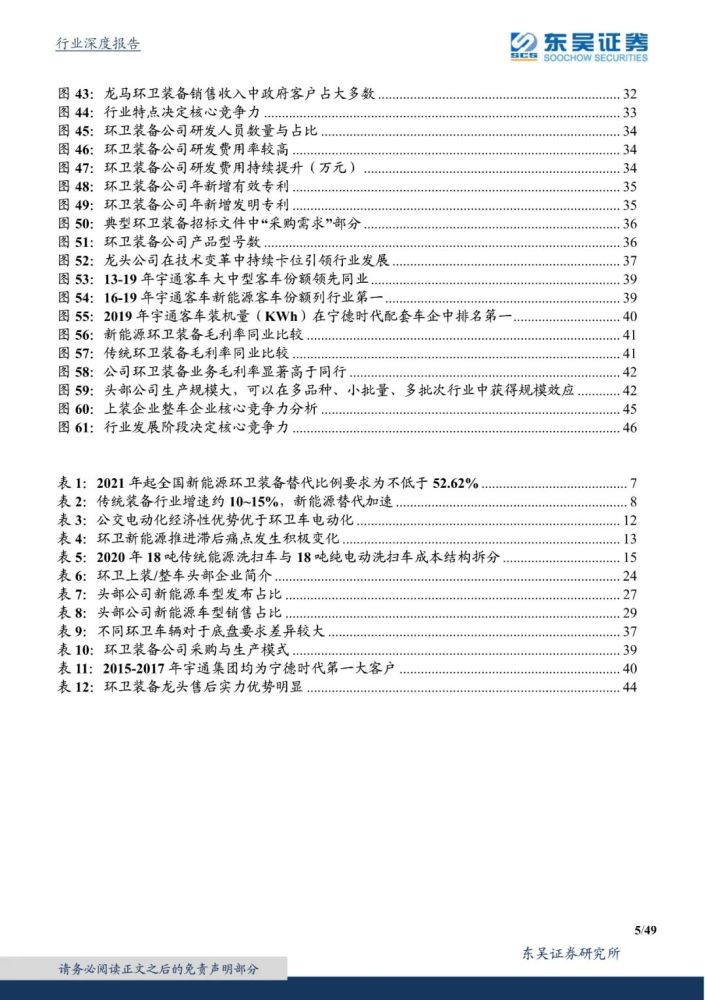
2020年11月30日发布的深度报告《制造+服务优势铸就20倍环卫电动化率蓝海中的宇通》对环卫新能源驱动因素、市场释放节奏与空间进行了分析演绎测算,在此对行业进一步分析。
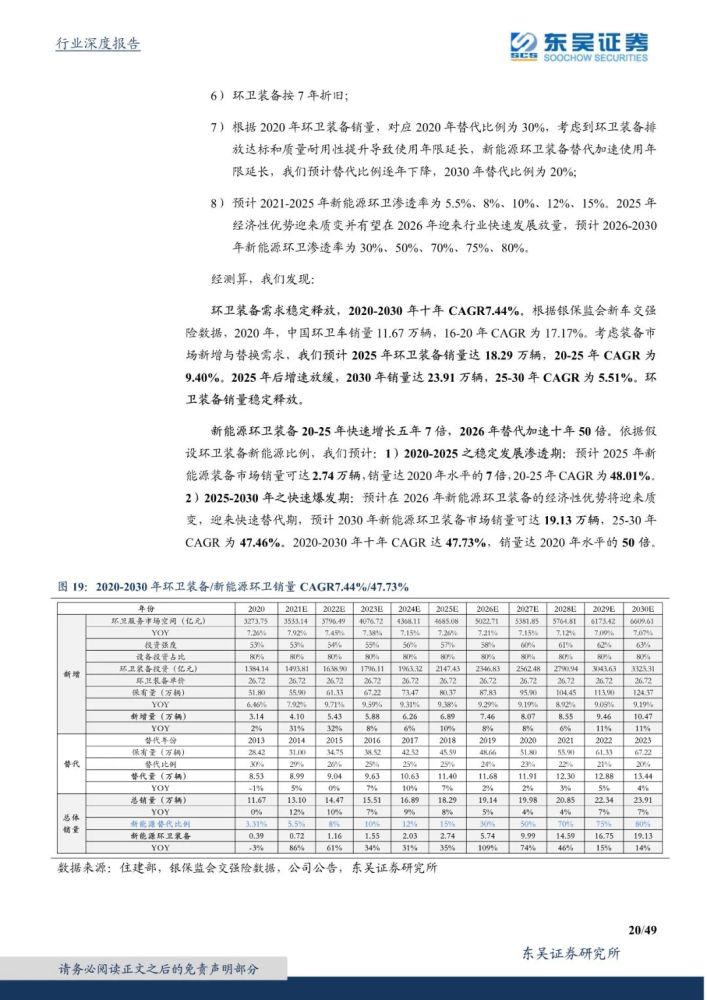
与市场不一样的观点:1、 环卫新能源非短周期爆发已具备技术性与经济性,十年长周期赛道五年7倍十年50倍。
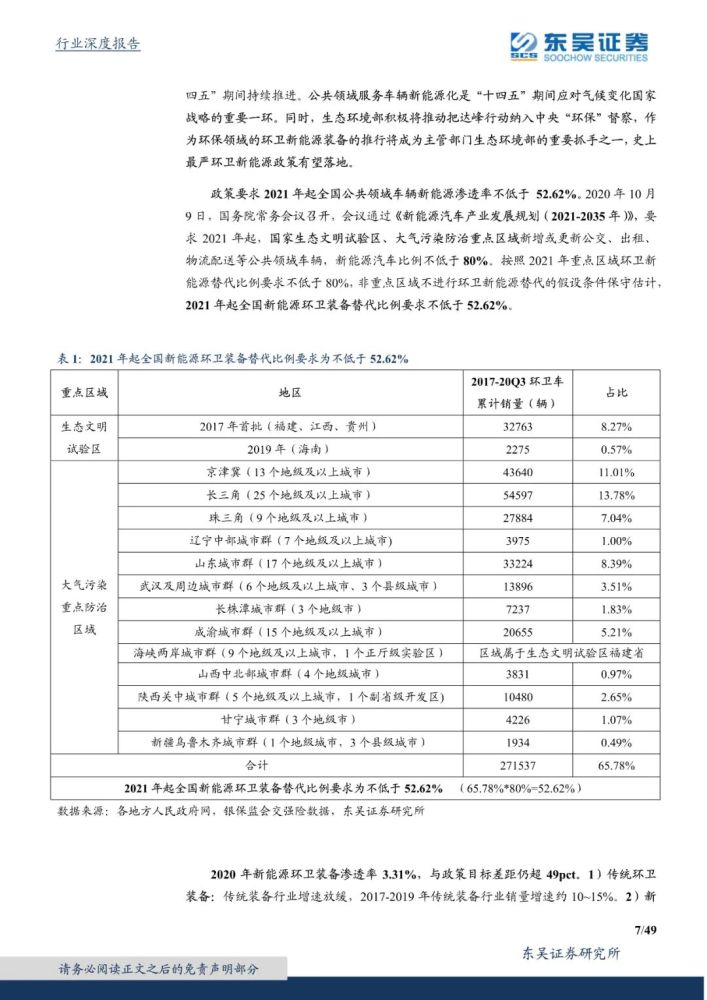
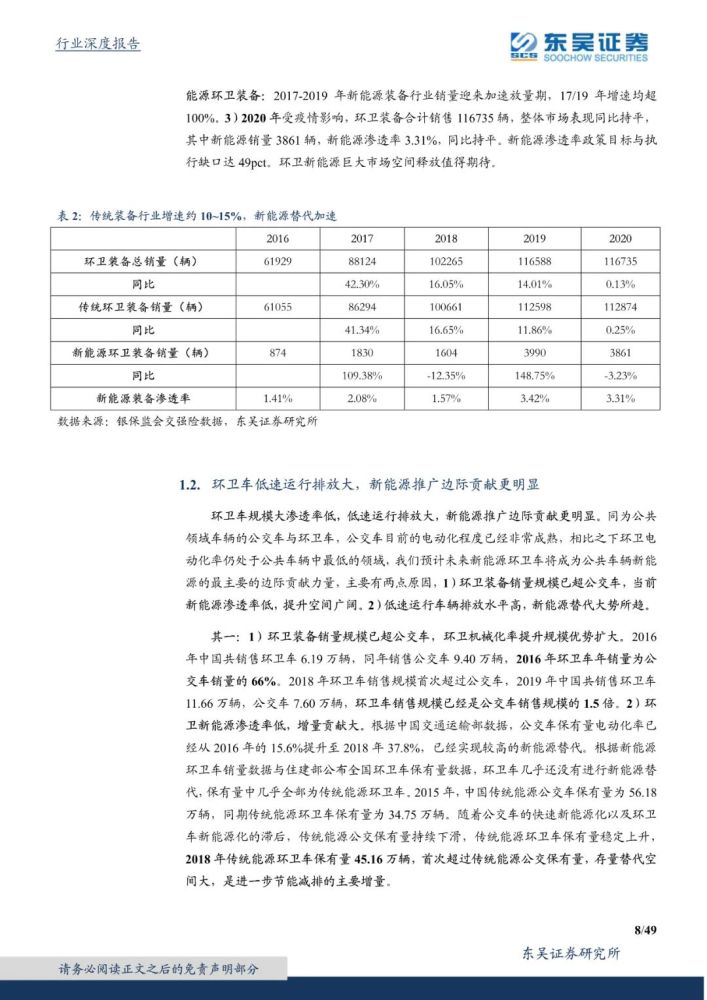
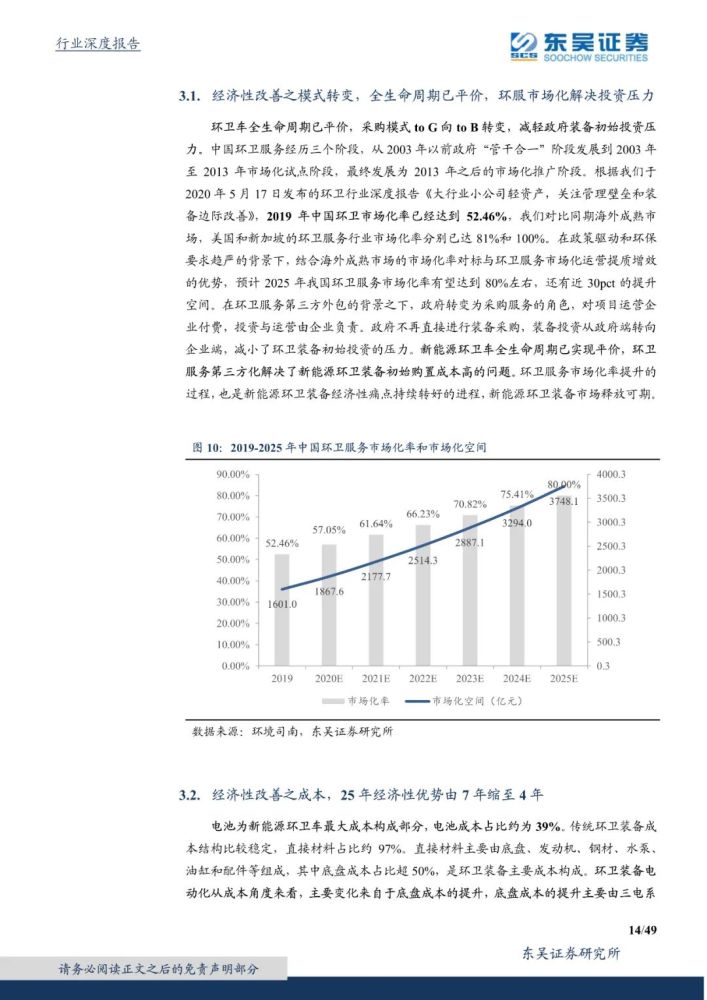
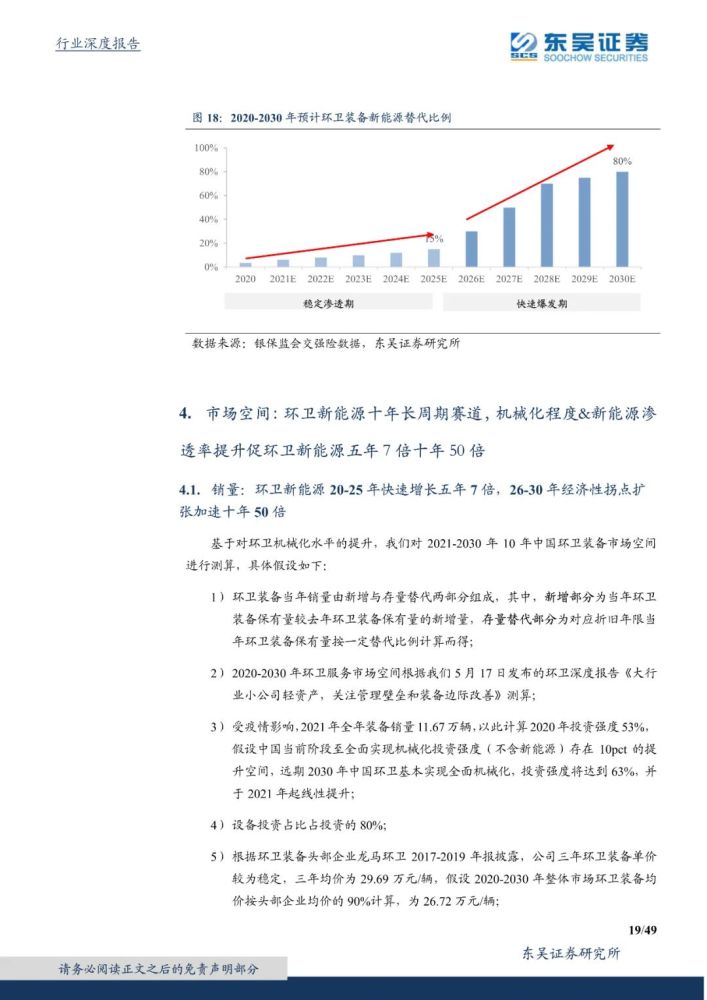
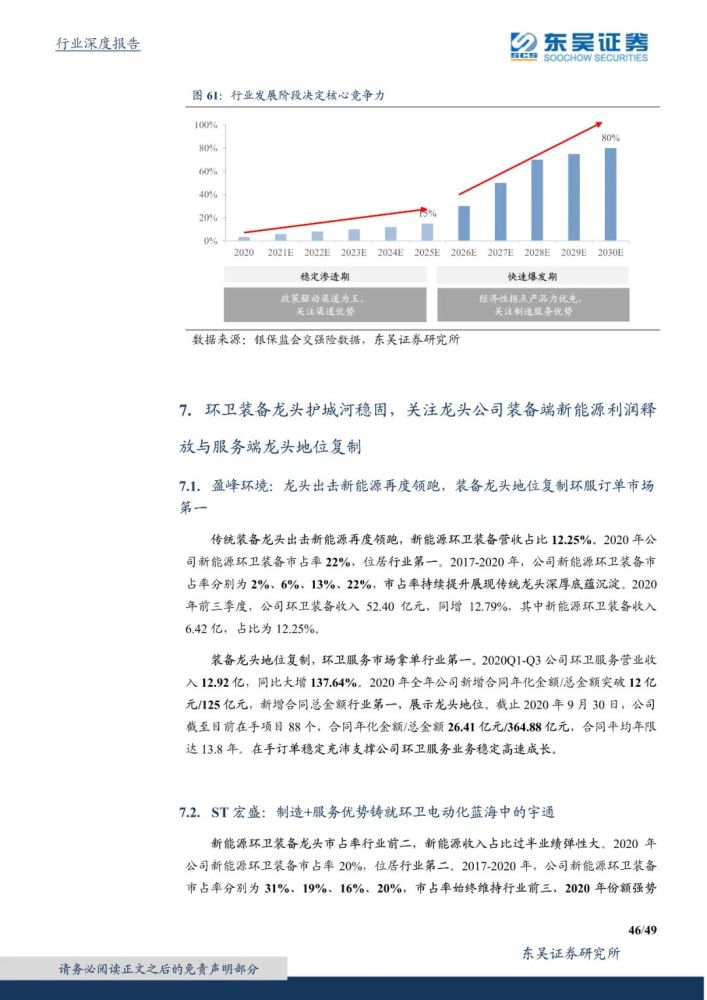
预计十年市场分两阶段释放,2030年渗透率达80%:稳定渗透期(20-25年):政策推动持续加码&内生经济性提升驱动力增强,新能源渗透率 20 年3.31%提升至 25 年15%,25年新能源环卫车销量2.74万辆,是20年销量的7倍,20-25销量CAGR为48.01%。
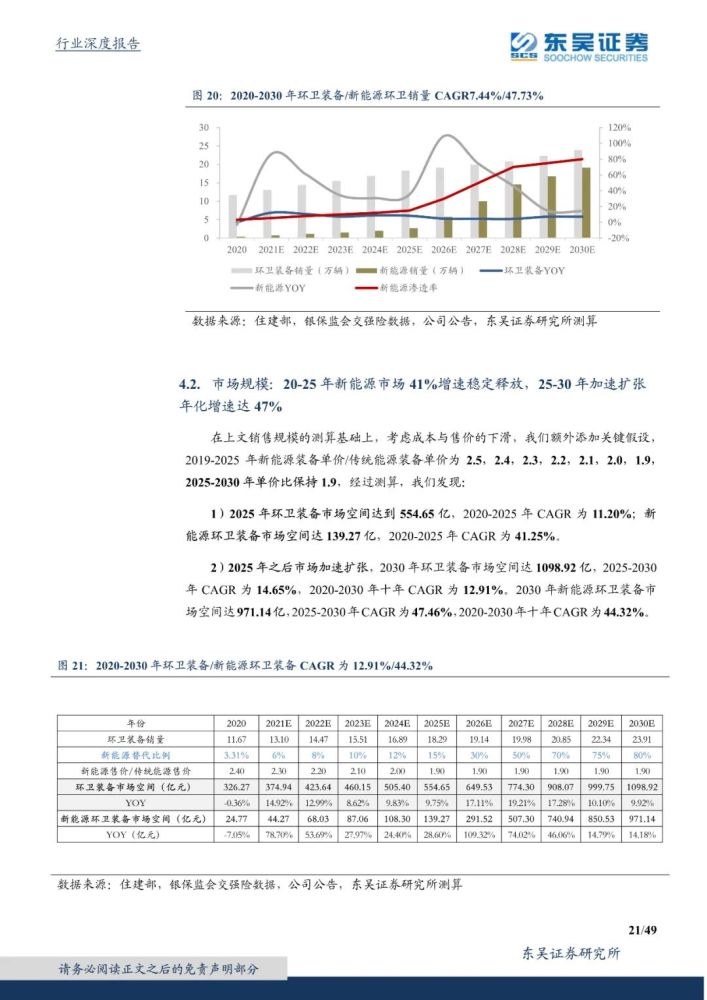
25年新能源环卫市场空间139.27亿,20-25年CAGR为41.25%。
快速爆发期(25-30年):经济性优势现拐点&环卫市场化全面铺开快速放量,渗透率从25年15%迅速提至30年80%,30年新能源环卫车销量19.13万辆,是20年销量的50倍,25-30销量CAGR为47.46%。30年新能源环卫市场空间971.14亿,25-30年CAGR为47.46%。
2。环卫新能源经历一轮洗牌龙头已现,稳定渗透期渠道为王,快速爆发期产品力优先。
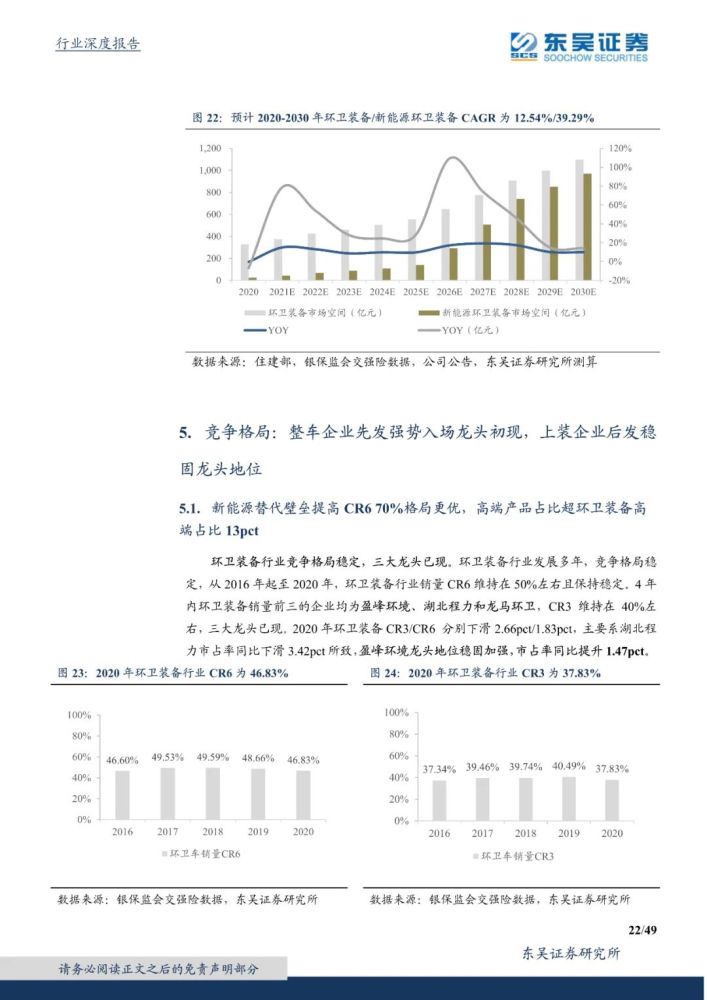
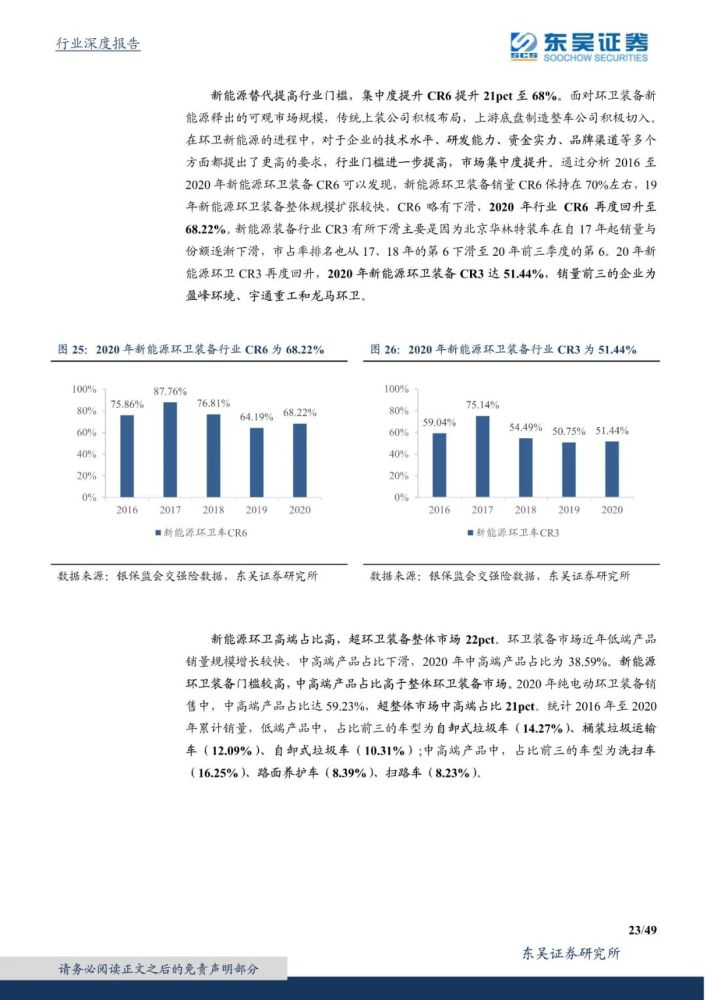
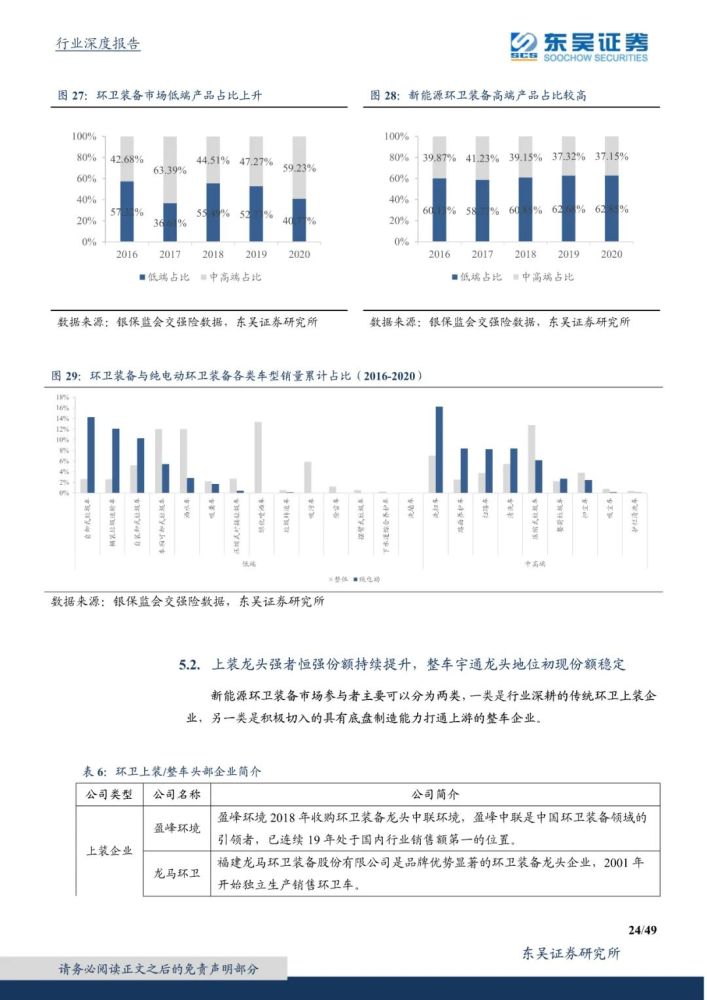
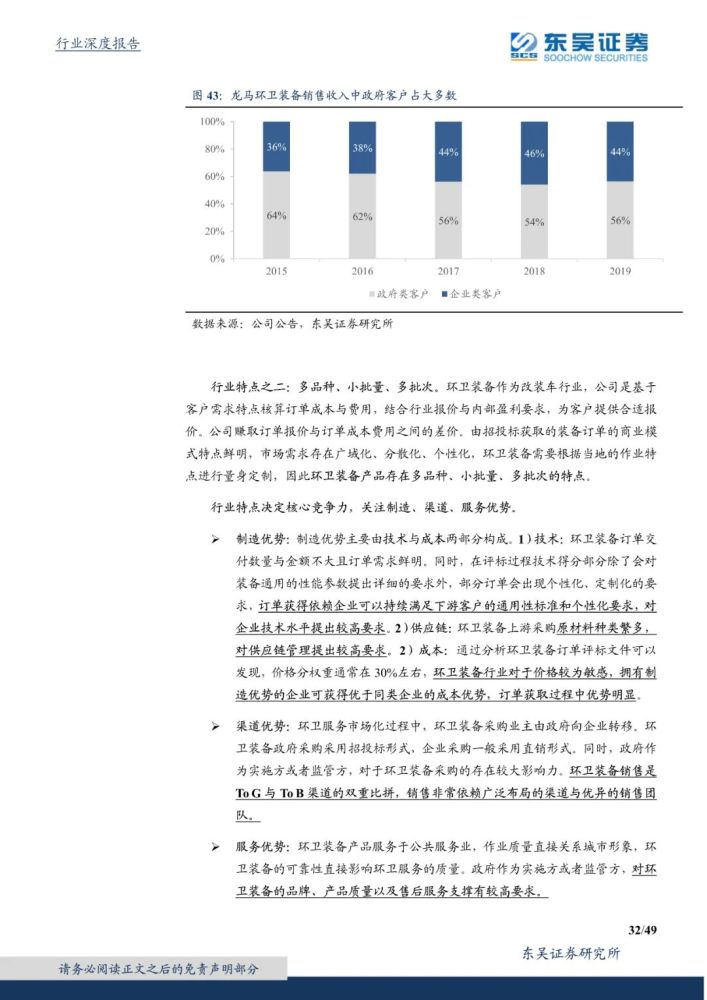
回顾历史:环卫新能源竞争格局更优,新能源CR6 68%超传统21pct。新能源高端占比59%超传统21pct。
环卫新能源已经经历一轮洗牌,龙头已现:
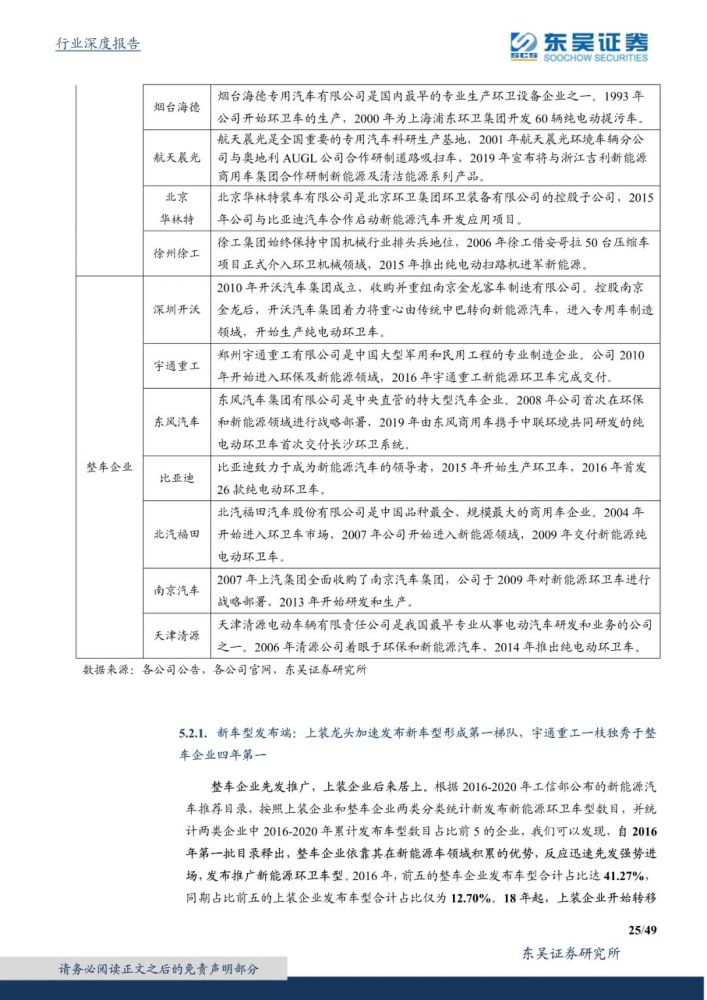
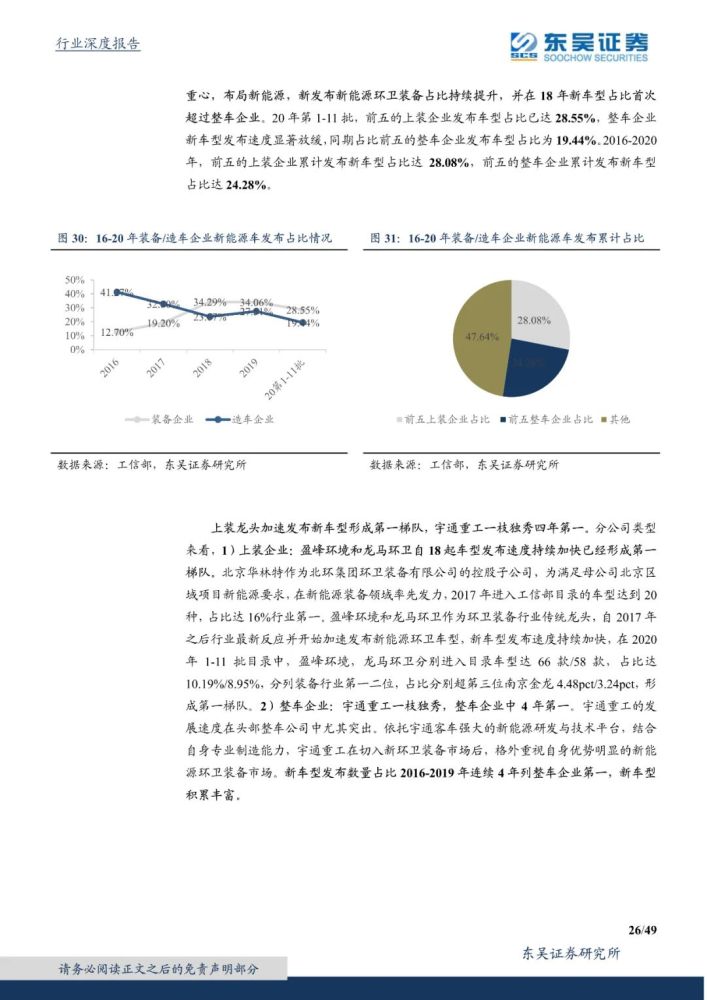
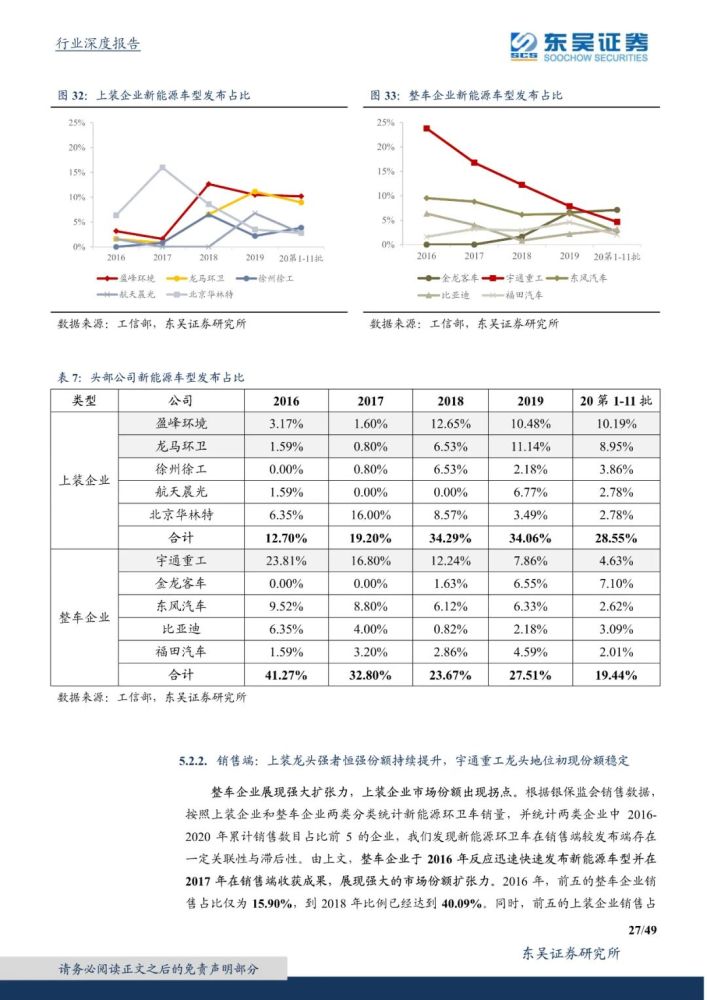
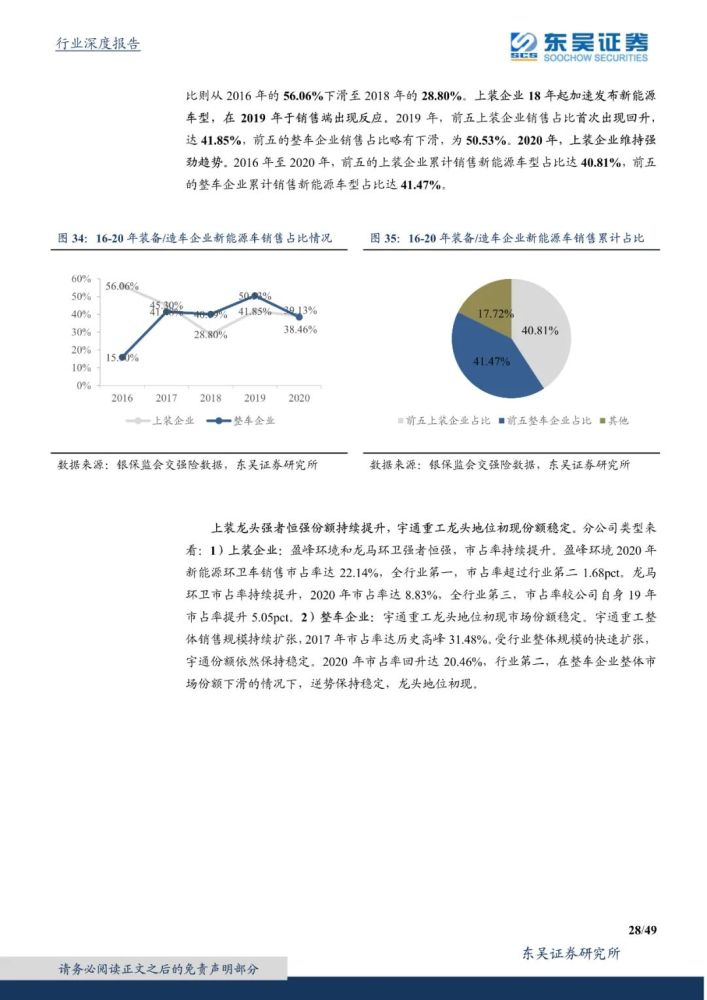
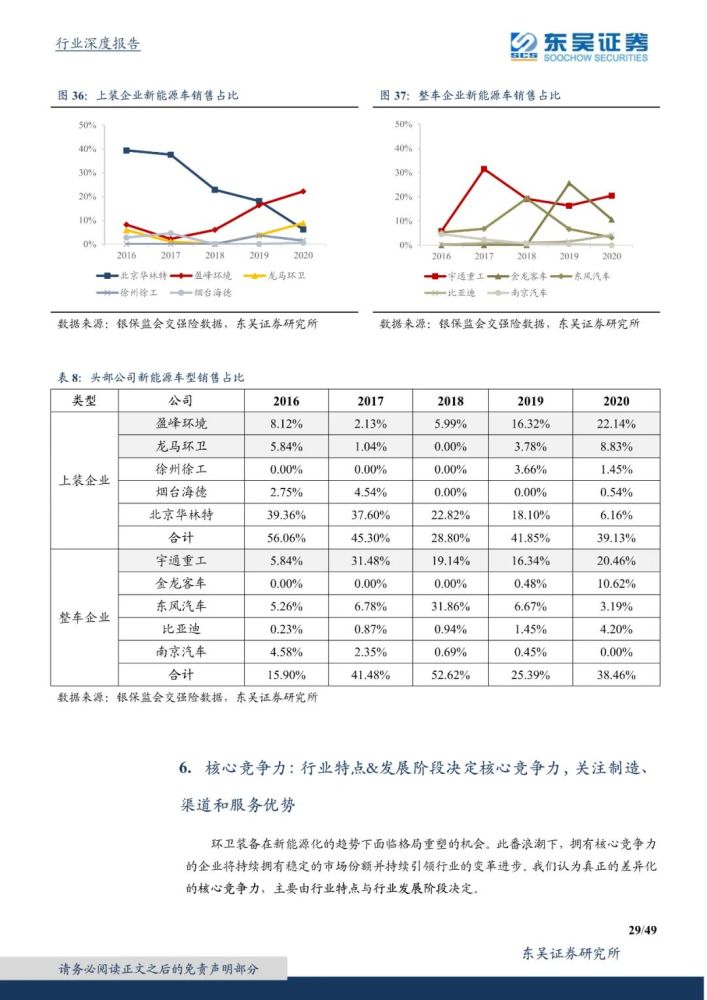
1、上装龙头复制油车优势,强者恒强份额持续上升:盈峰环境/龙马环卫市占率22.1%/8.8%,同增5.8pct/5.0pct。
2、整车企业龙头一枝独秀:整车厂商逐步退出回归产业链上游底盘供应商。宇通重工一枝独秀展示制造&服务优势,市占率20.5%,逆势回升同增4.1pct。
展望未来:a、稳定渗透期渠道为王:渗透率提升主要来自政策推动,政府为主要采购方,关注拥有渠道优势的传统上装龙头;b、快速爆发期产品力优先:经济性优势拐点替代内生驱动强,企业为主要采购方,关注拥有制造与服务优势的环卫装备龙头。
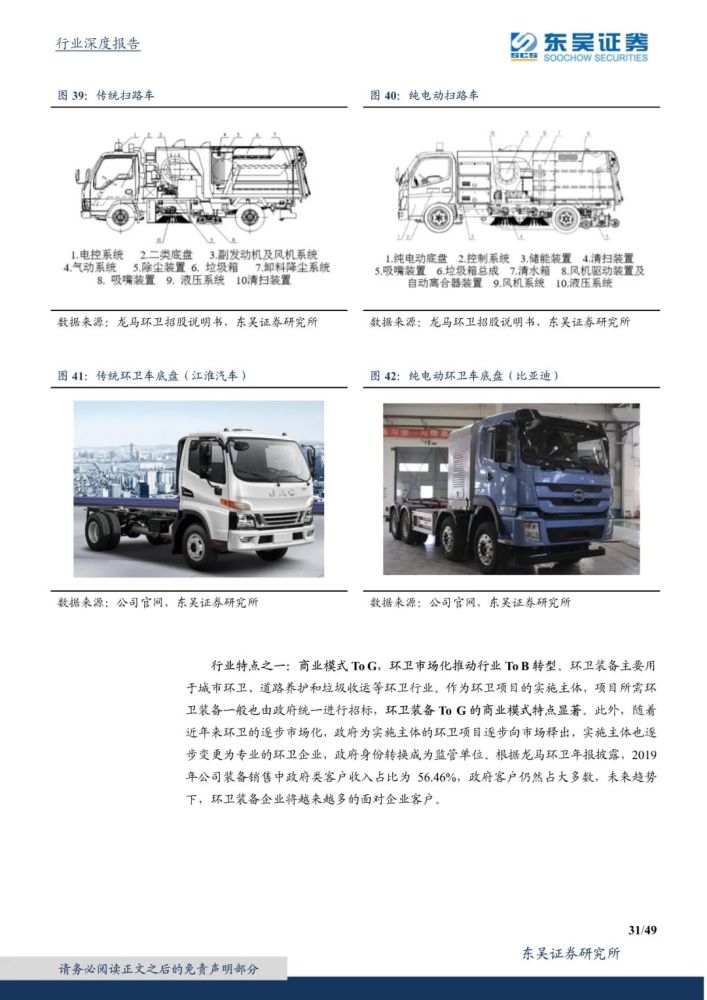
四大因素驱动环卫新能源替代,25年迎经济性拐点内生驱动快速放量。
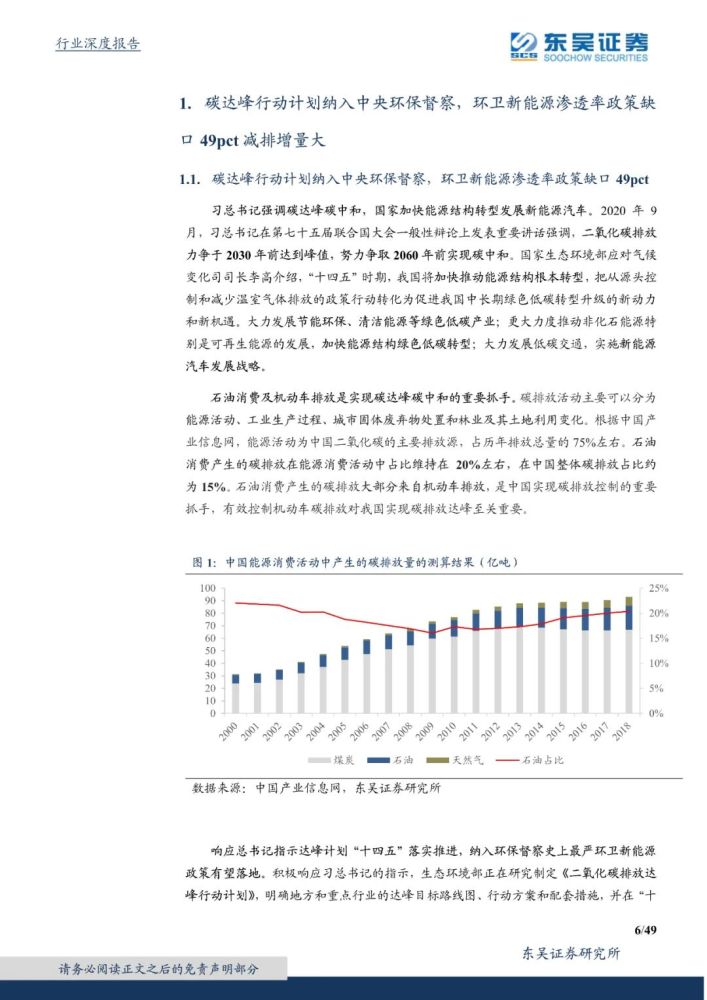
1、政策:碳排放有望纳入中央环保督察,公共领域车辆电动化政策加码;
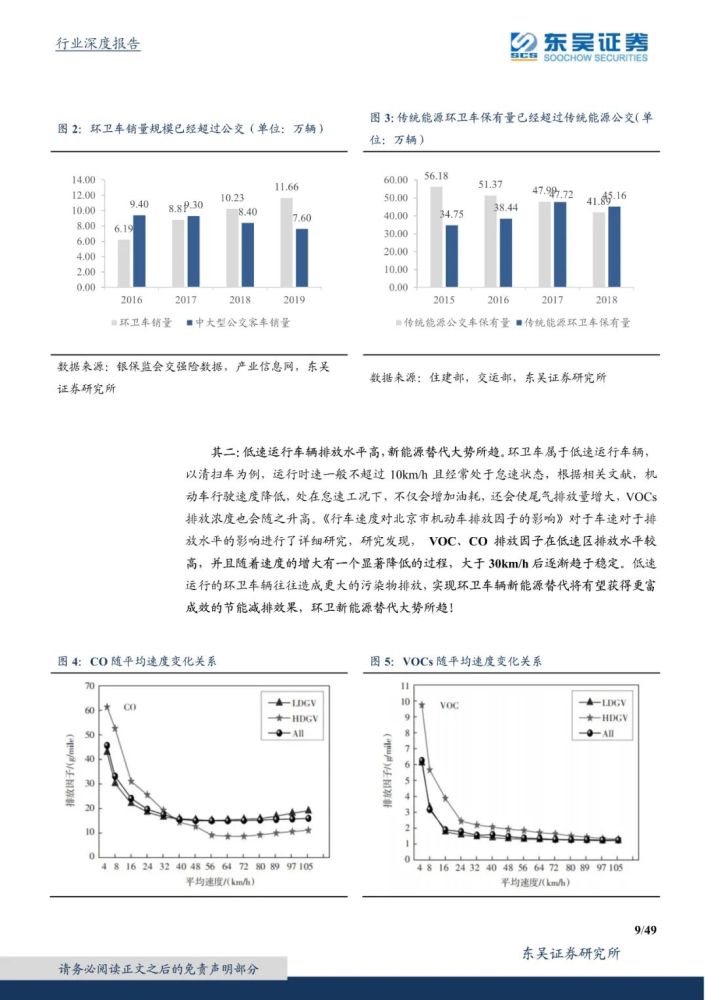
2、 排放:环卫车低速运行排放大,减排效果显著;
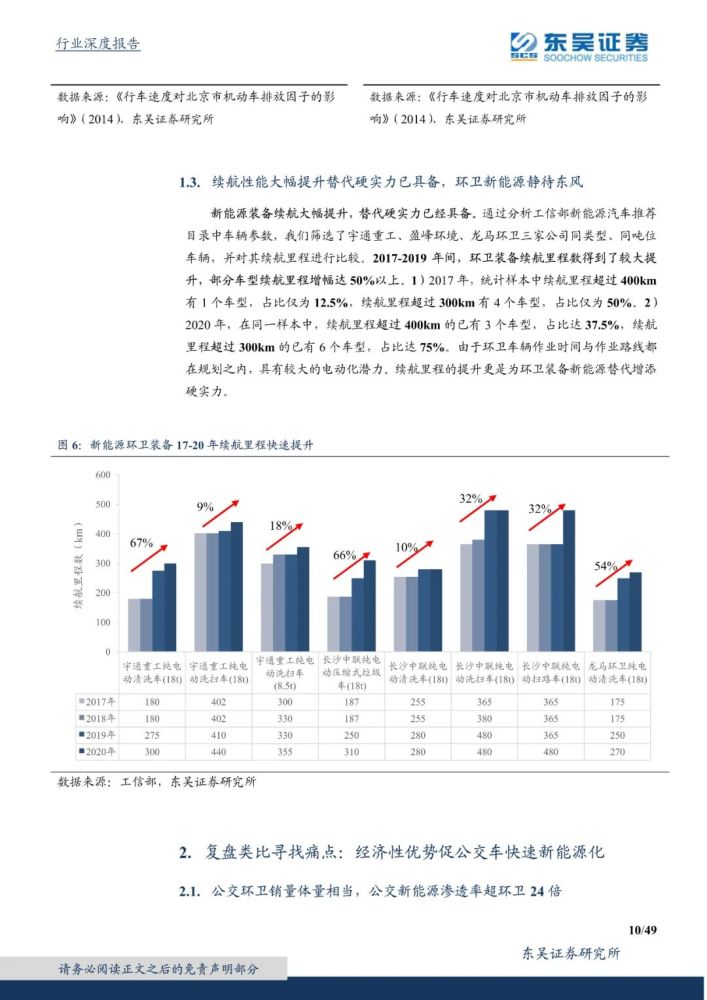
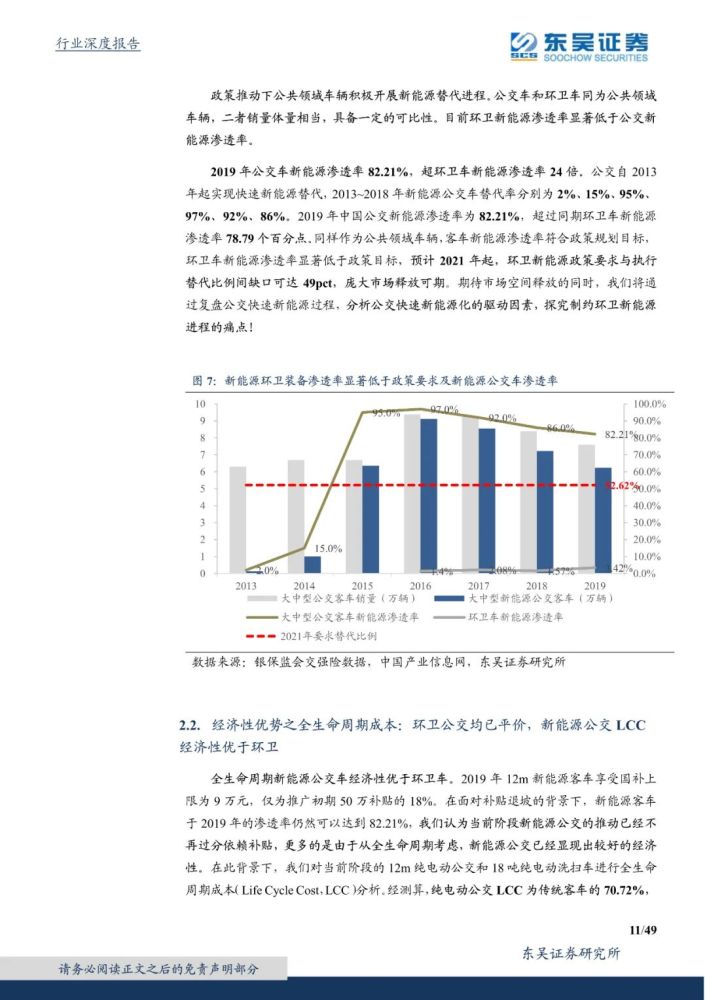
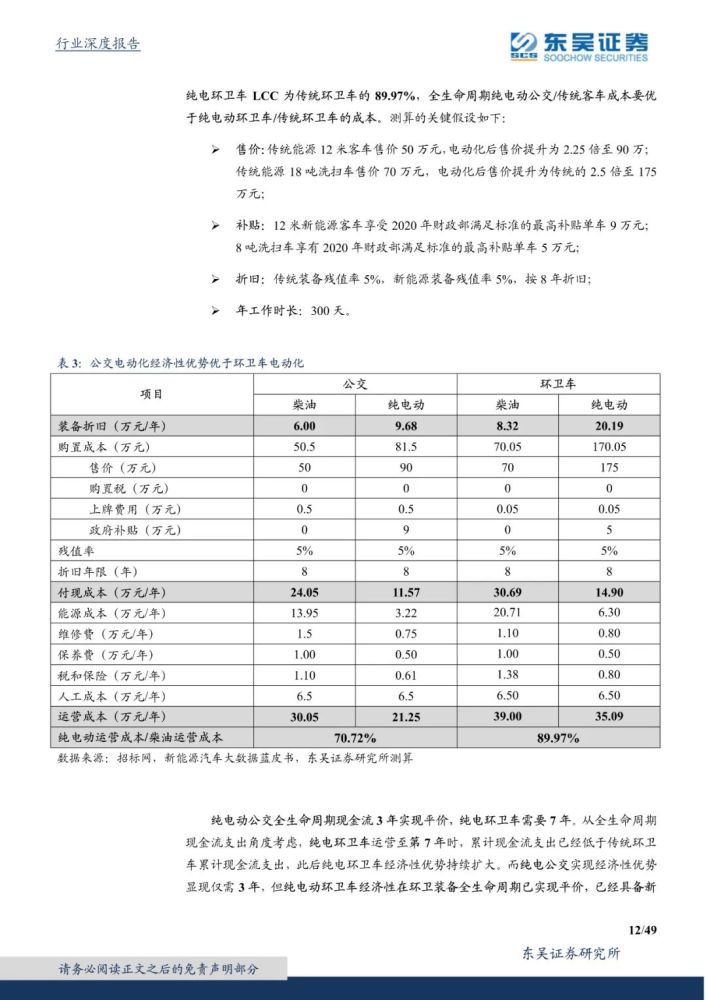
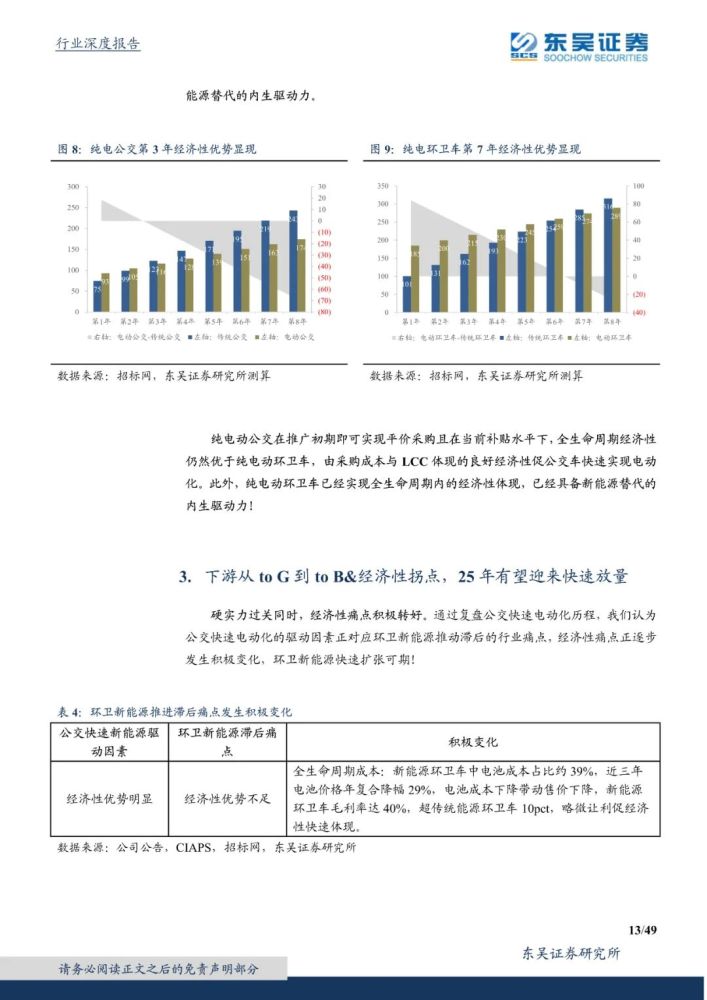
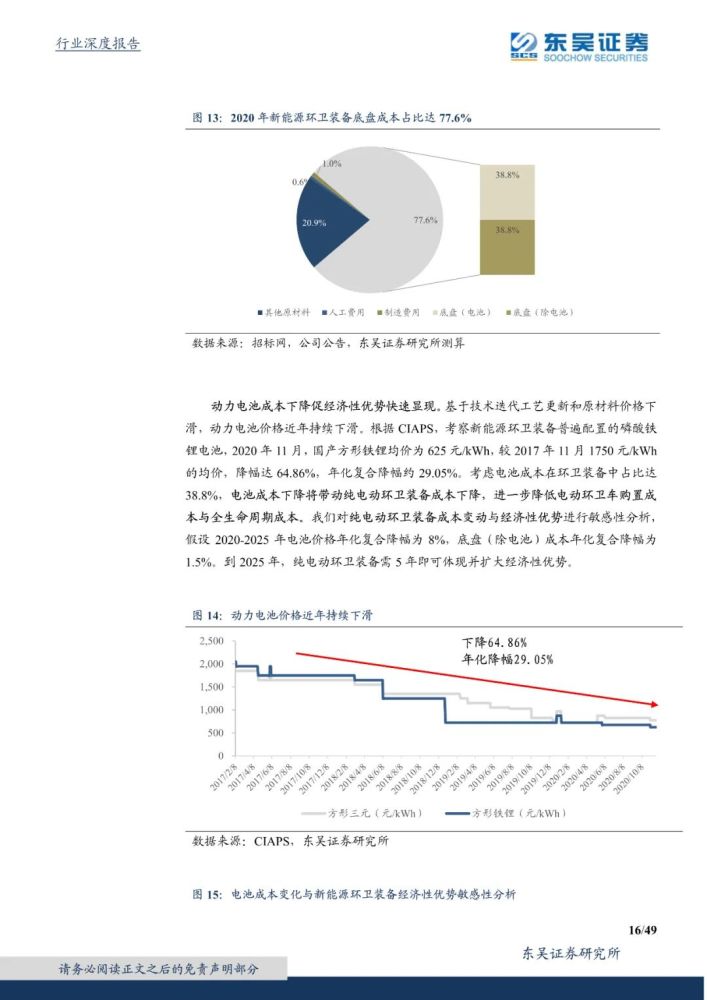
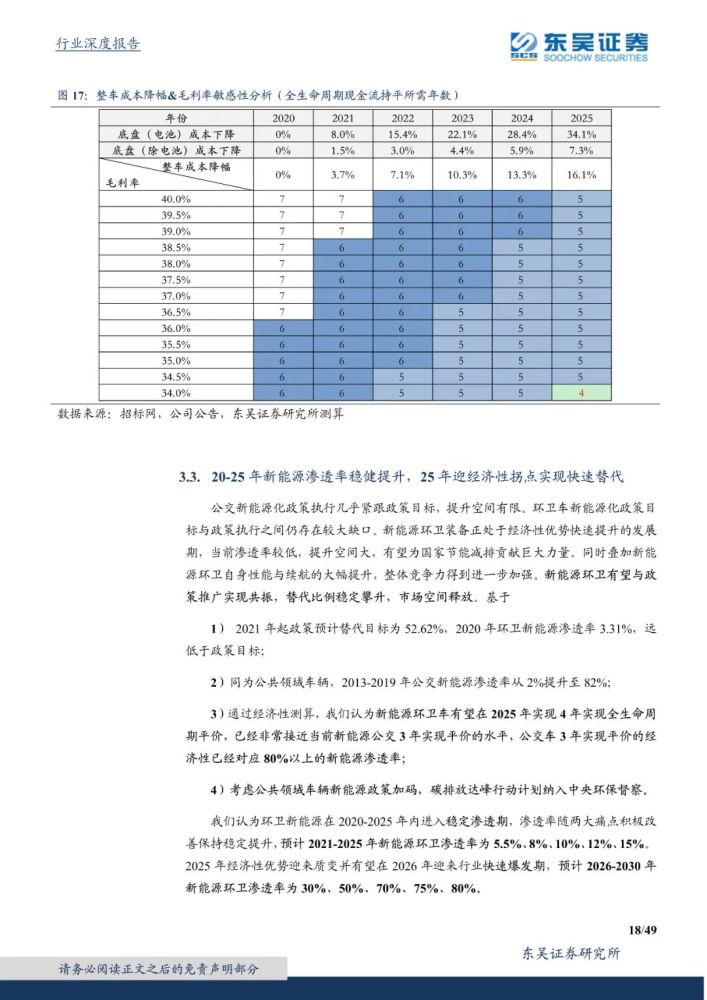
3、 续航性能:电动环卫车续航里程较大提升,替代硬实力已经具备。4、经济性:新能源公交LCC为传统公交的70.72%,新能源环卫LCC为传统环卫的89.97%。新能源公交3年可实现平价,新能源环卫需要7年,均已实现全生命周期平价。
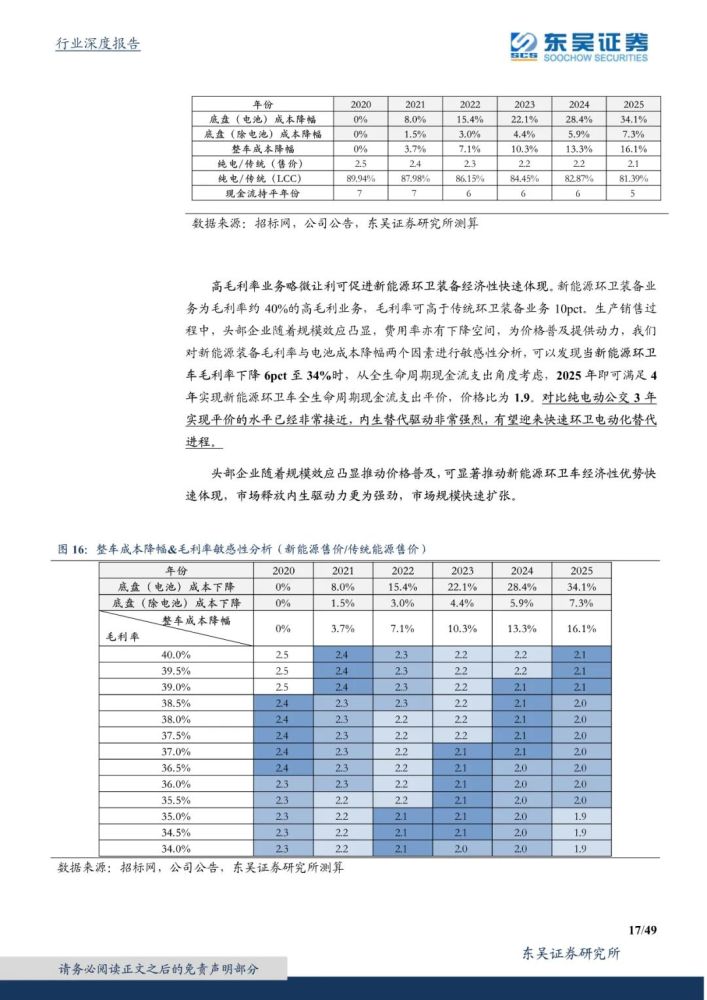
未来成本下降推动经济性优势快速体现,预计25年新能源环卫4年即可实现平价,对比较公交 3 年(渗透率 82.21%)已经接近。内生驱动强,环卫新能源快速放量。
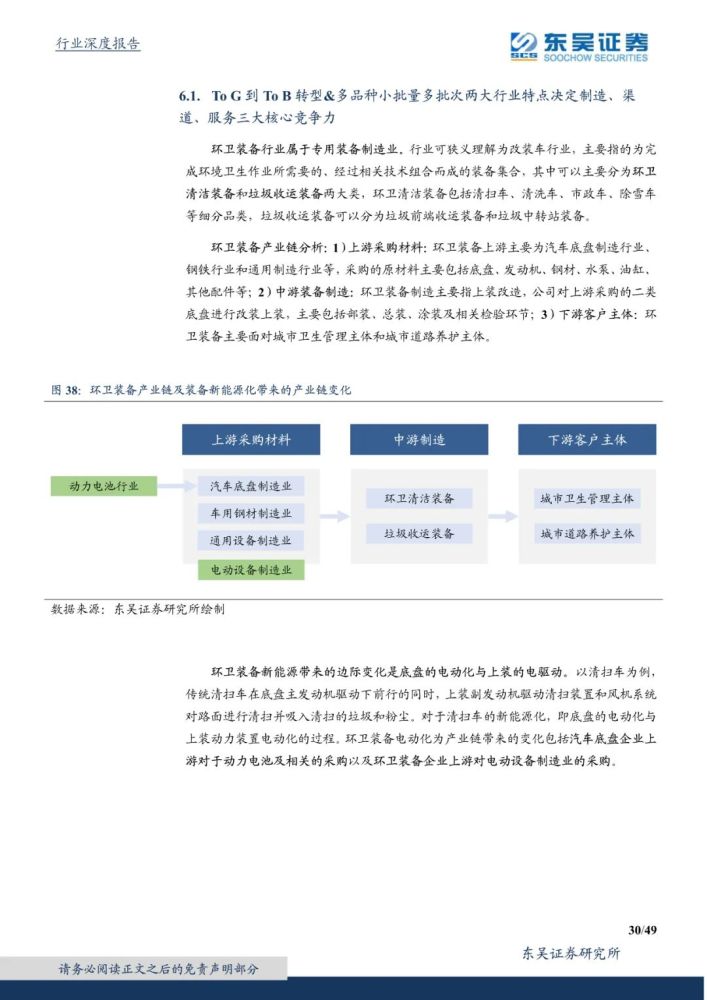
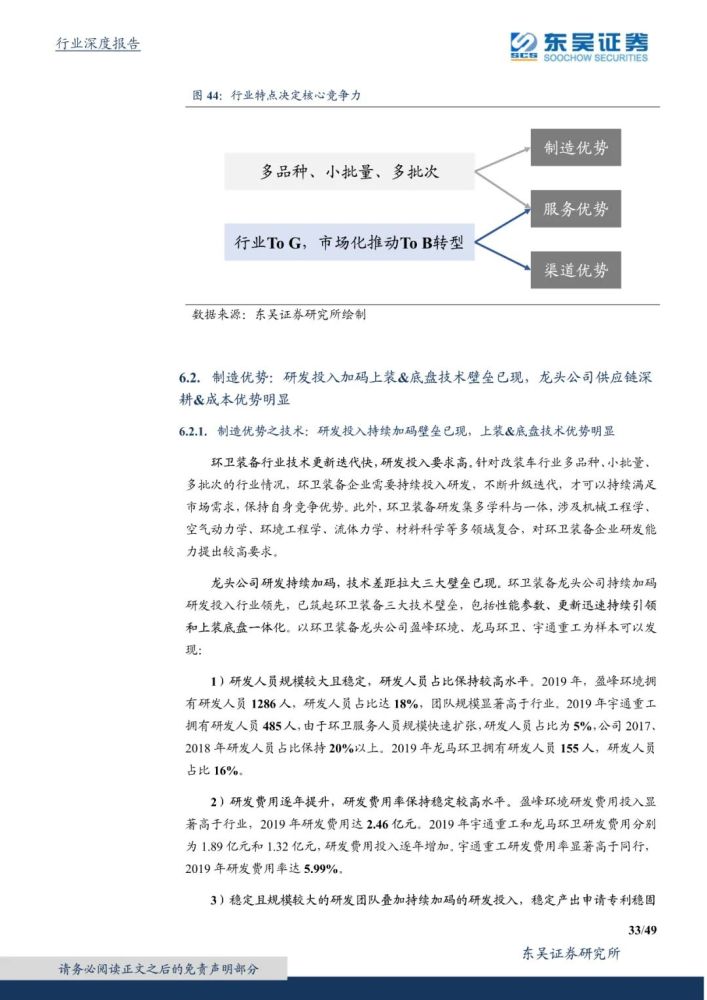
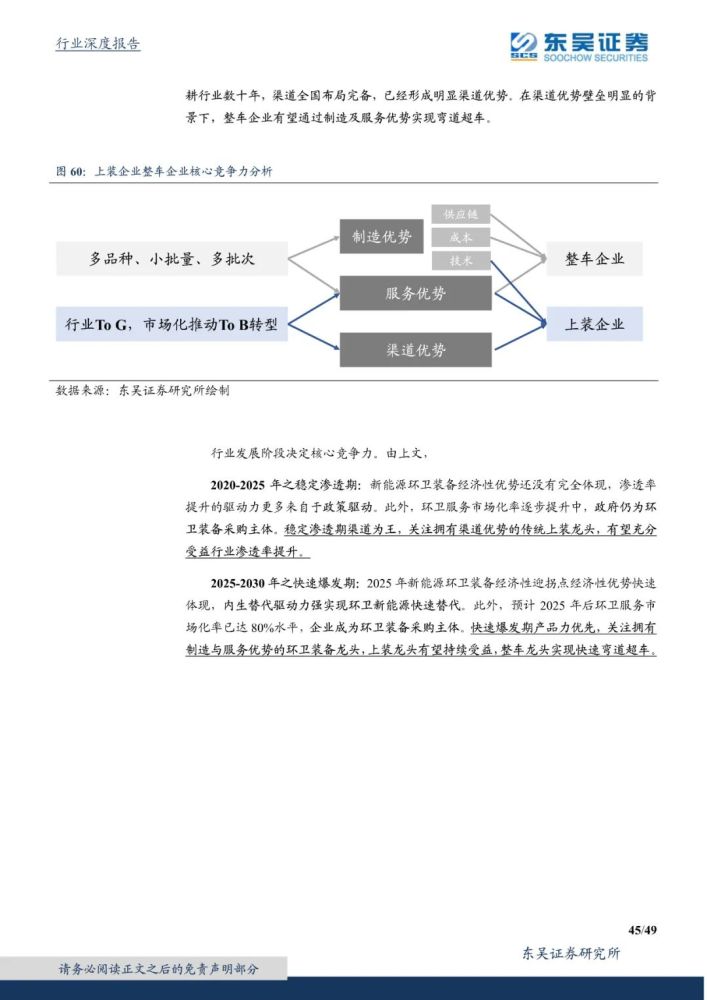
两大行业特点决定三大核心竞争力。环卫装备具有To G到To B转型&多品种小批量多批次两大特点。关注制造、渠道、服务三大核心竞争力。
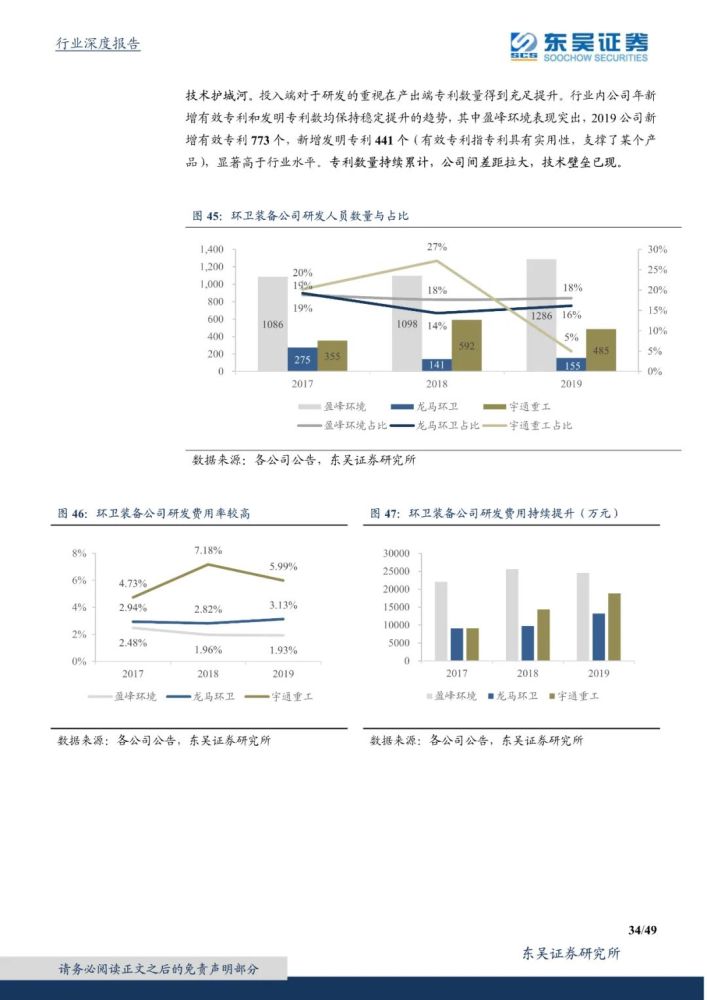
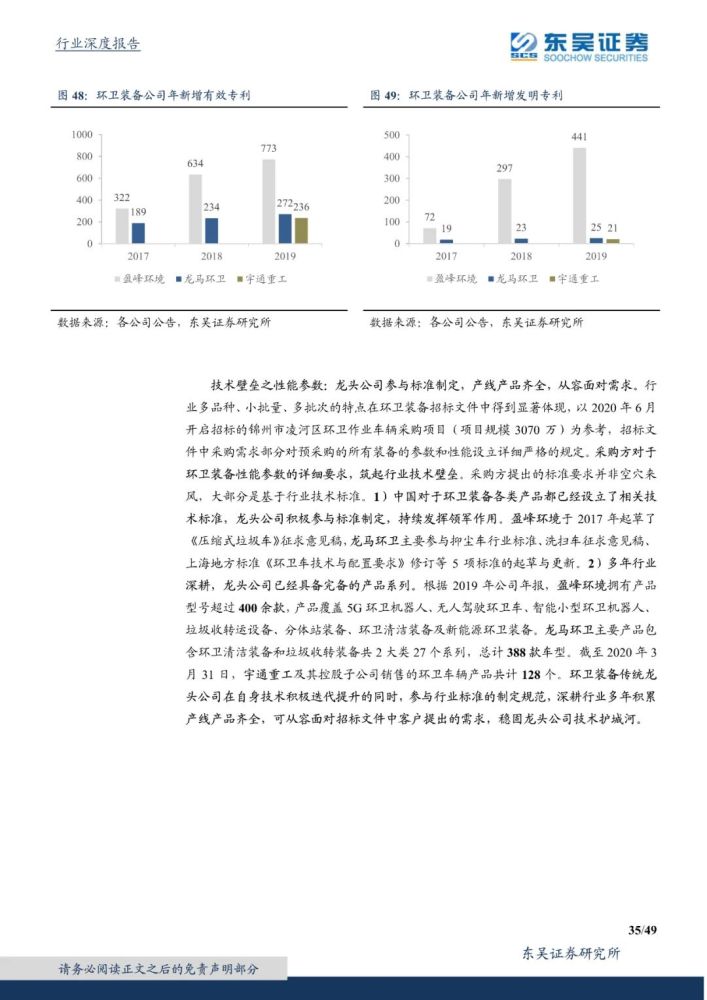
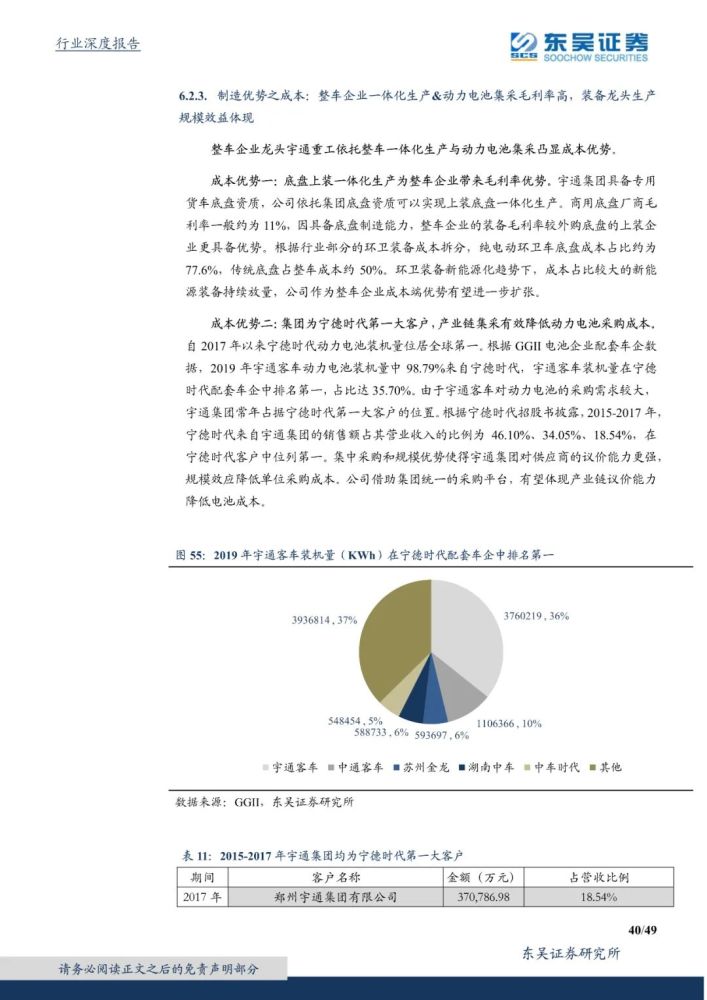
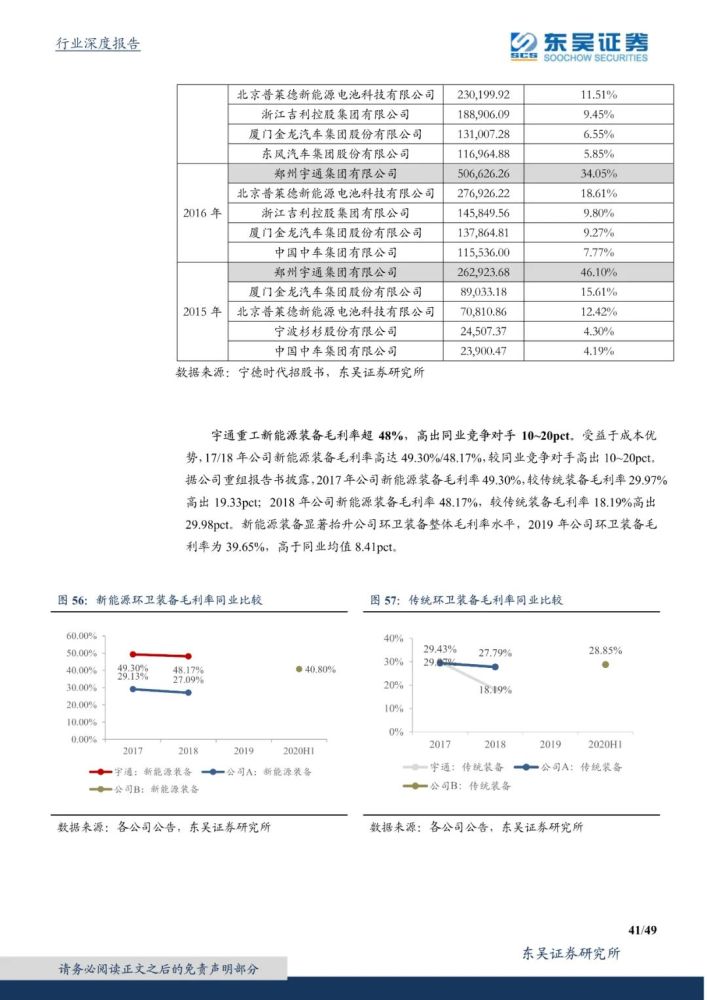
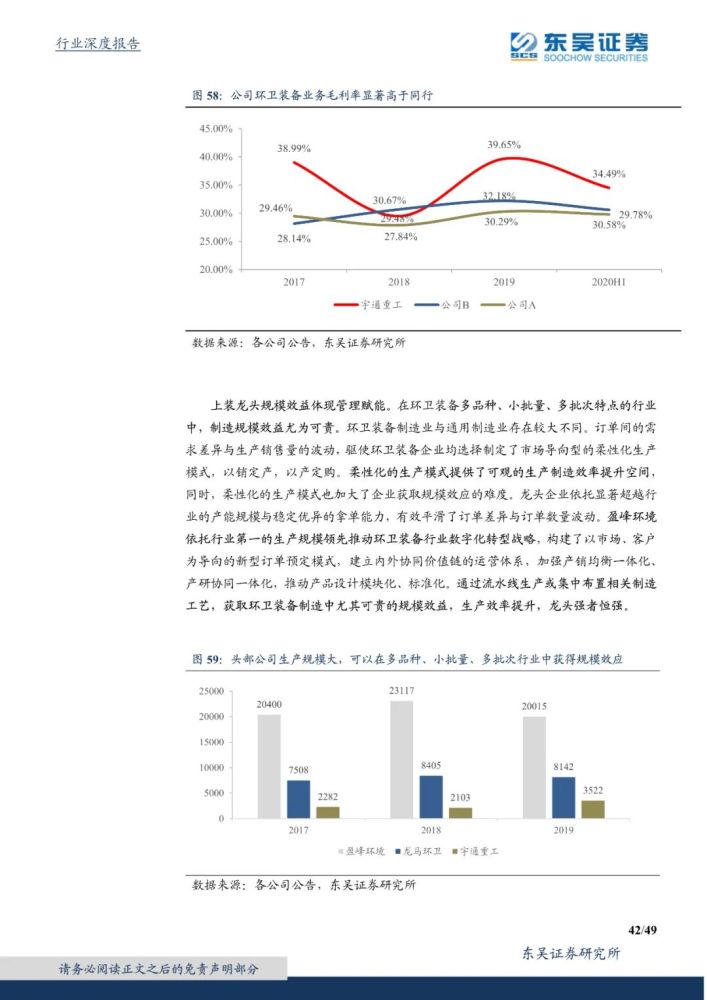
1、制造:a.技术:研发投入加码壁垒已现,上装&底盘技术优势明显;b.供应链:龙头公司战略合作上游供应链稳定,整车龙头依托新能源客车龙头地位享强议价能力;c.成本:整车企业一体化生产&电池集采毛利率高,上装龙头生产规模效益体现。
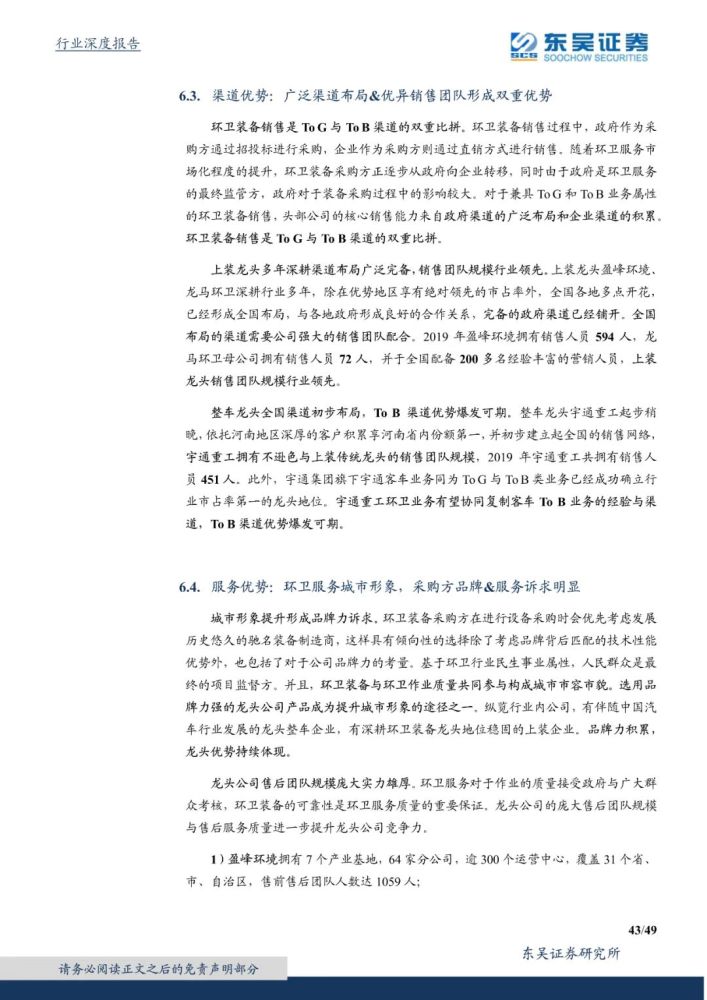
2、渠道:上装龙头多年深耕渠道广泛完备,整车龙头全国渠道初步布局To B渠道优势爆发可期。
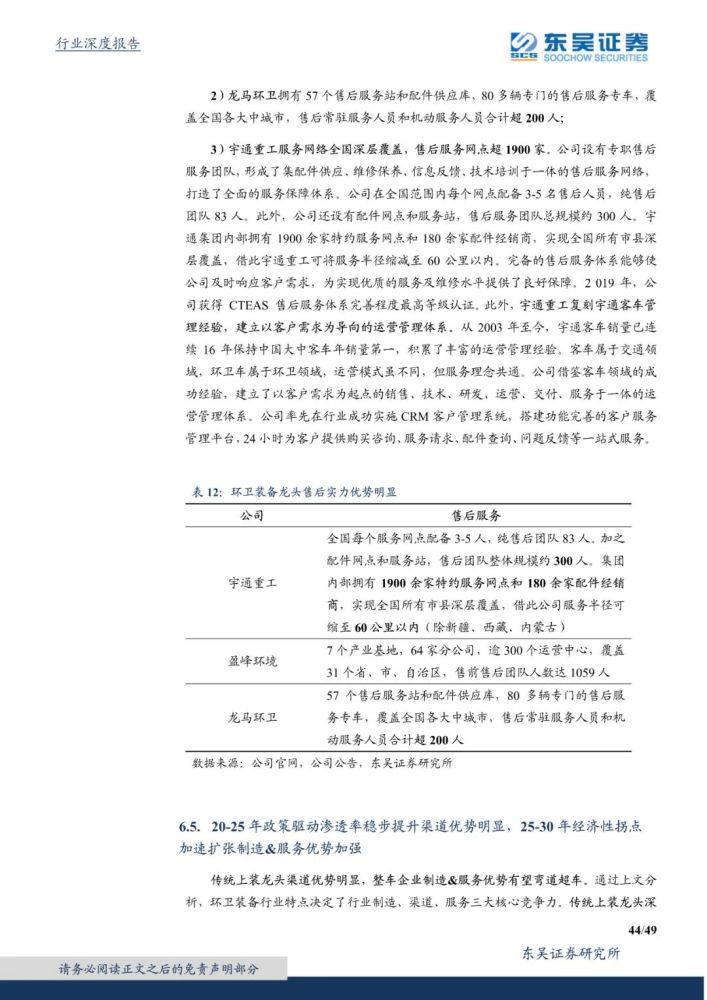
3、服务:城市形象提升形成品牌力诉求,龙头售后团队规模庞大实力雄厚。
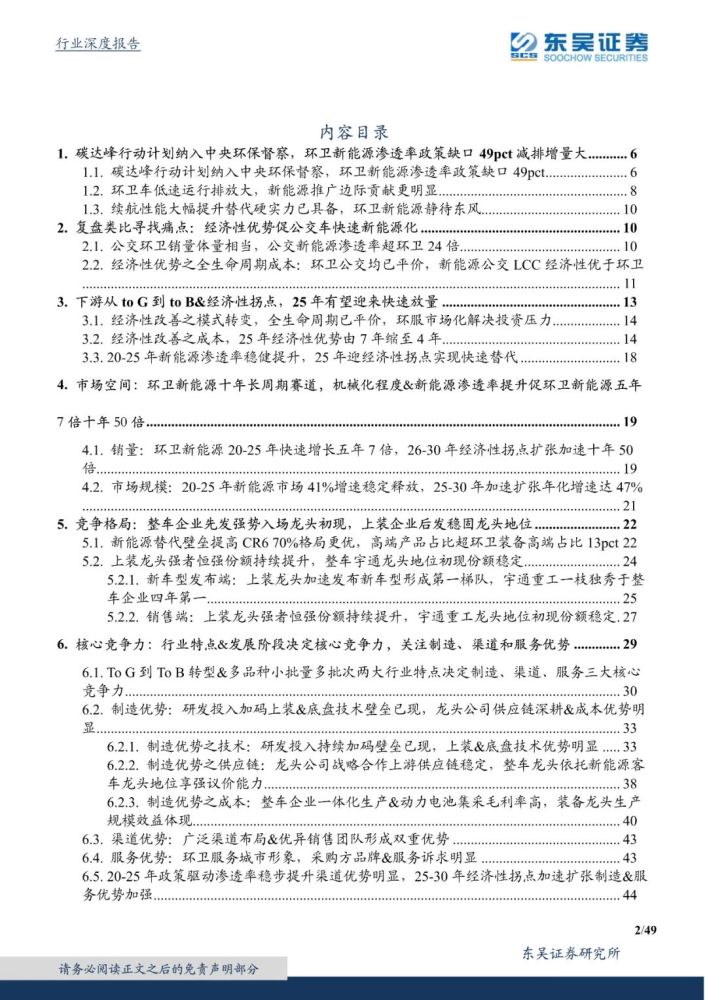
以下是关于本篇报告的整篇内容
若需获取原报告(PDF)及更多报告,欢迎进入知识星球《全行业报告圈》或关注vx公众号,以下 Enjoy:
温馨小提示
由于发布的报告较多,我们选择了目前体验较好的第三方工具--知识星球,来存放报告,报告的搜索获取都将在这里完成。进入知识星球,输入此篇报告名即可获取此篇报告。


 清空记录







